
Tendințele suplimentelor în Europa 2027: 25 de ingrediente, categorii și formate de urmărit
Majoritatea rapoartelor de tendințe pentru 2027 pornesc de la sondaje de consum sau prognoze de analiști. Acesta pornește de la comportament observat: ce promovează peste 2.600 de branduri de suplimente în nouă piețe, ce caută consumatorii și ce listări Amazon urmărite se mișcă pe marketplace-urile europene acoperite de radar.
Sursa datelor: RavenBI Market Intelligence. Toate cifrele de mai jos au fost măsurate pe 24 septembrie 2026 pe radarul viu; versiunea vie a fiecărei cifre e în aplicație, recalculată zilnic. Semnalele astea se schimbă săptămânal — tratează articolul ca pe o fotografie datată a unui obiect în mișcare.
Care sunt cele mai mari tendințe ale suplimentelor pentru 2027?
Cele mai puternice semnale pentru 2027 se împart în cinci tipare: cerere în creștere înaintea reclamelor (L-glutamină, inulină, propolis), ingrediente validate și aglomerate (creatină, colagen, magneziu), mișcare condusă de Amazon (electroliți, whey, forme blânde de minerale), pariuri conduse de reclame (șofran, shilajit, cazeină) și ingrediente de sine stătătoare în răcire (biotină, B12, seleniu). Detaliile — cu cifrele măsurate în spatele fiecăruia — mai jos.
Cum măsurăm tendințele suplimentelor
Pentru fiecare ingredient ne uităm la trei semnale care nu depind unul de altul:
- Cererea de căutare — interesul de căutare Google per piață, ultimele 4 săptămâni față de precedentele 4 (numărat doar acolo unde baza e fiabilă; mișcările dintr-o singură piață sunt etichetate cu piața lor);
- Presiunea publicitară — câte branduri rulează chiar acum reclame Meta care menționează ingredientul și câte creative distincte — adică execuții publicitare unice — sunt live;
- Semnalul Amazon — pe listările urmărite de pe cele cinci marketplace-uri europene Amazon, dacă cifra „bought in past month" afișată de Amazon urcă pentru mai multe produse decât coboară (↑), invers (↓), sau niciuna (→).
O omisiune deliberată: nu publicăm aici procente de tip „momentum reclame +X% față de trimestrul trecut". Arhivele publice de reclame arată doar reclamele care rulează acum, ceea ce subnumără sistematic ferestrele istorice — o comparație care flatează orice cifră. Acolo unde apare un procent mai jos, vine din cererea de căutare sau din Amazon, surse care nu au biasul ăsta. Multe rapoarte de tendințe amestecă distincția; aici e chiar linia dintre activitate observată și narațiune.
Matricea tendințelor: cerere vs presiune publicitară
| Presiune publicitară mică | Presiune publicitară mare | |
|---|---|---|
| Cerere în creștere | 🟢 Oportunitate | 🔥 Fierbinte / aglomerat |
| Cerere plată sau în scădere | ⚪ Devreme sau slab | 🟠 Condus de reclame |
Celulele interesante sunt cele din afara diagonalei: cererea fără multă reclamă poate indica marjă, iar reclama fără cerere vizibilă poate indica o creare de cerere scumpă. Iată unde stau 25 de ingrediente reale pe matricea asta chiar acum.
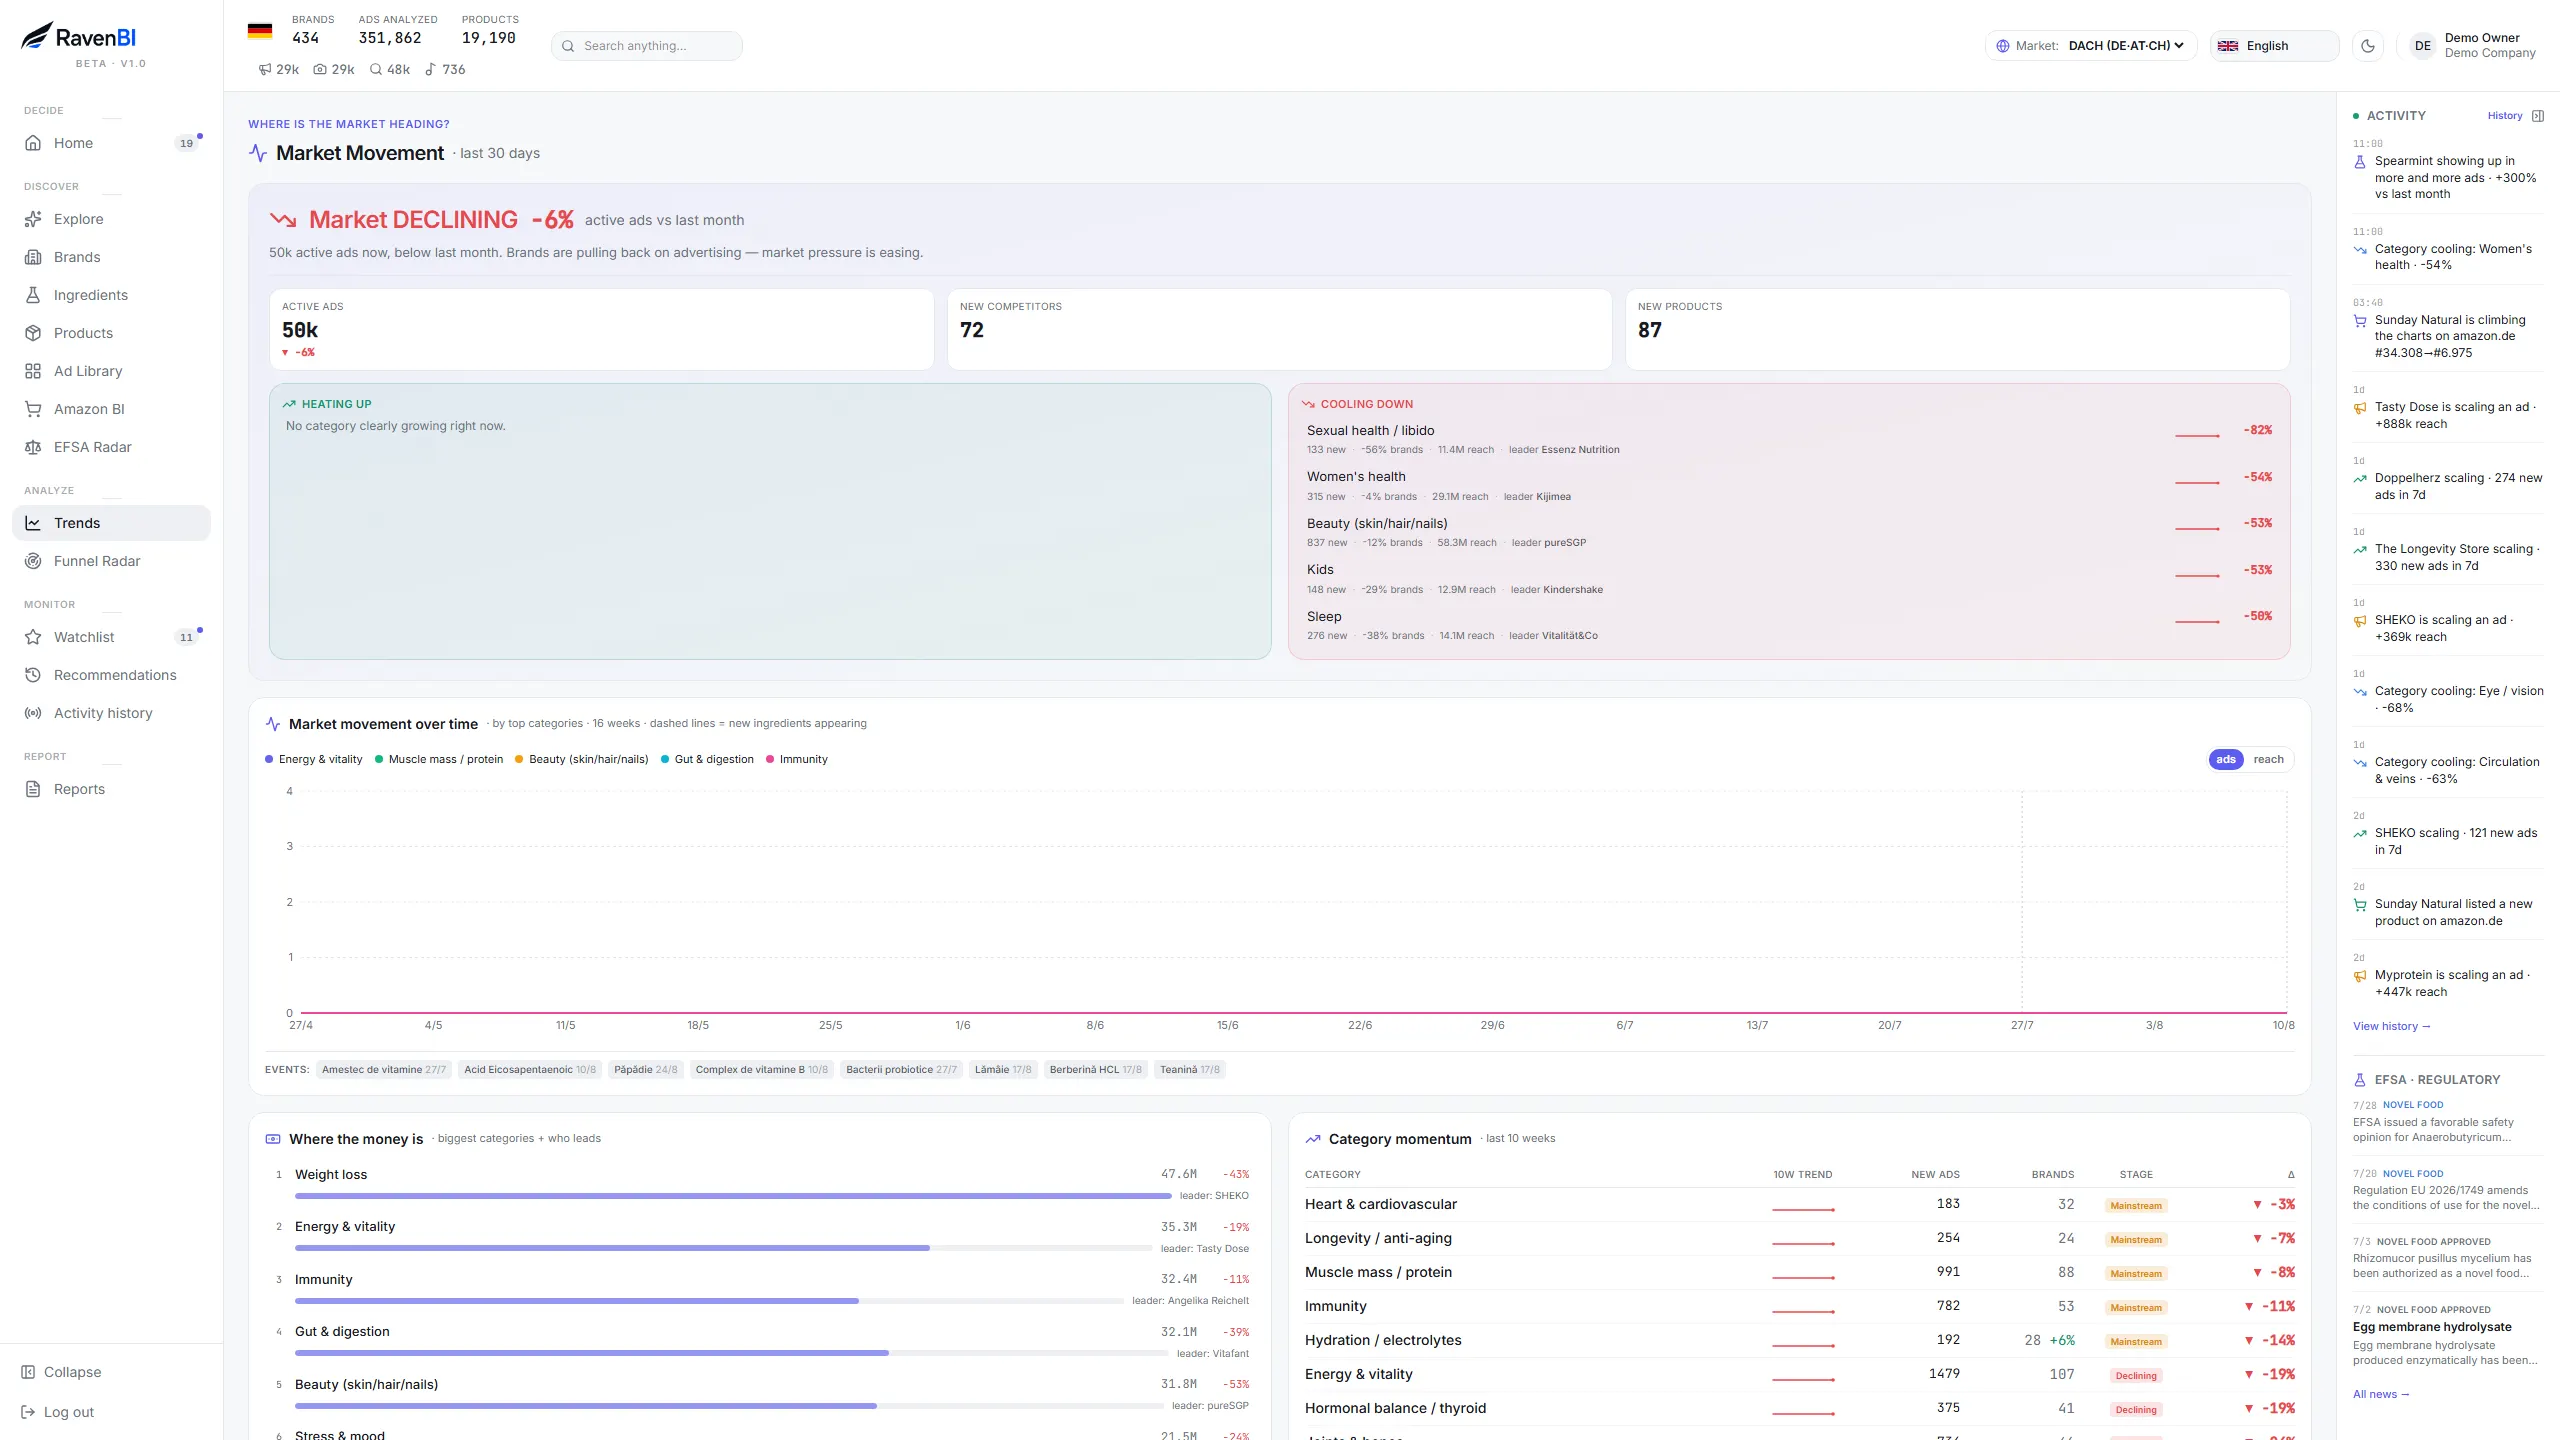
Unde trăiește matricea zi de zi: Market Movement, categoriile care se încălzesc și se răcesc și Category momentum — recalculate zilnic per piață.
🟢 Ingrediente cu cererea în creștere, înaintea reclamelor (7)
1. L-Glutamina. Interesul de căutare urcă în Spania (48→62 pe indice) și Italia (15→24), semnalul Amazon ↑ (98 de listări în creștere pe „monthly sold" afișat vs 66 în scădere) și doar 32 de branduri o promovează în cele nouă piețe. Repoziționarea pe sănătate digestivă a unui ingredient vechi de sports nutrition se întâmplă în comerț înainte să se întâmple în reclame.
2. L-Arginina. Indicele de căutare al Italiei s-a dublat în patru săptămâni (33→69). Semnal Amazon ↑ (59% dintre listările în mișcare urcă). O promovează 35 de branduri — aproape toate pe circulație/pre-workout, aproape niciunul pe unghiul mai nou de healthy ageing.
3. Inulina. Indicele Franței a țâșnit (54→100) în timp ce Germania s-a răcit; semnalul Amazon e cel mai puternic din colțul de fibre al listei (54 urcă vs 29 coboară). 27 de branduri cu reclame. Valul fibre-și-microbiom continuă să sosească piață cu piață — Franța pare următoarea oprire.
4. Propolisul. Căutări +28% în Italia și Spania, 28 de branduri cu reclame. Un ingredient tradițional de imunitate cu vânt sezonier în pupă și o cerere sud-europeană care nu se reflectă încă în presiunea publicitară nord-europeană.
5. Proteina din semințe de dovleac. Căutări +41% în Franța și Spania (în scădere în UK), 42 de branduri cu reclame în 7 piețe. Proteina vegetală se fragmentează pe semințe specifice — iar dovleacul e cea cu date de cerere în spate.
6. Folatul (Vitamina B9). Căutări în urcare în Italia, Spania și UK, în scădere în România și Germania; 61 de branduri cu reclame. Conversația despre vitaminele metilate scoate folatul din B-complexul generic.
7. Ghimbirul. Căutări +19% în România, Spania și Italia; 69 de branduri cu reclame, dar presiunea pe creative e subțire față de lățimea cererii. Și poziționarea pe digestie, și cea pe greață au loc.
Tot în celula asta, câte un rând: bromelaina și colțul enzimelor (64% dintre listările Amazon în mișcare urcă, 29 de branduri) și tulpinile de probiotice sporulate dincolo de cele două nume mari.
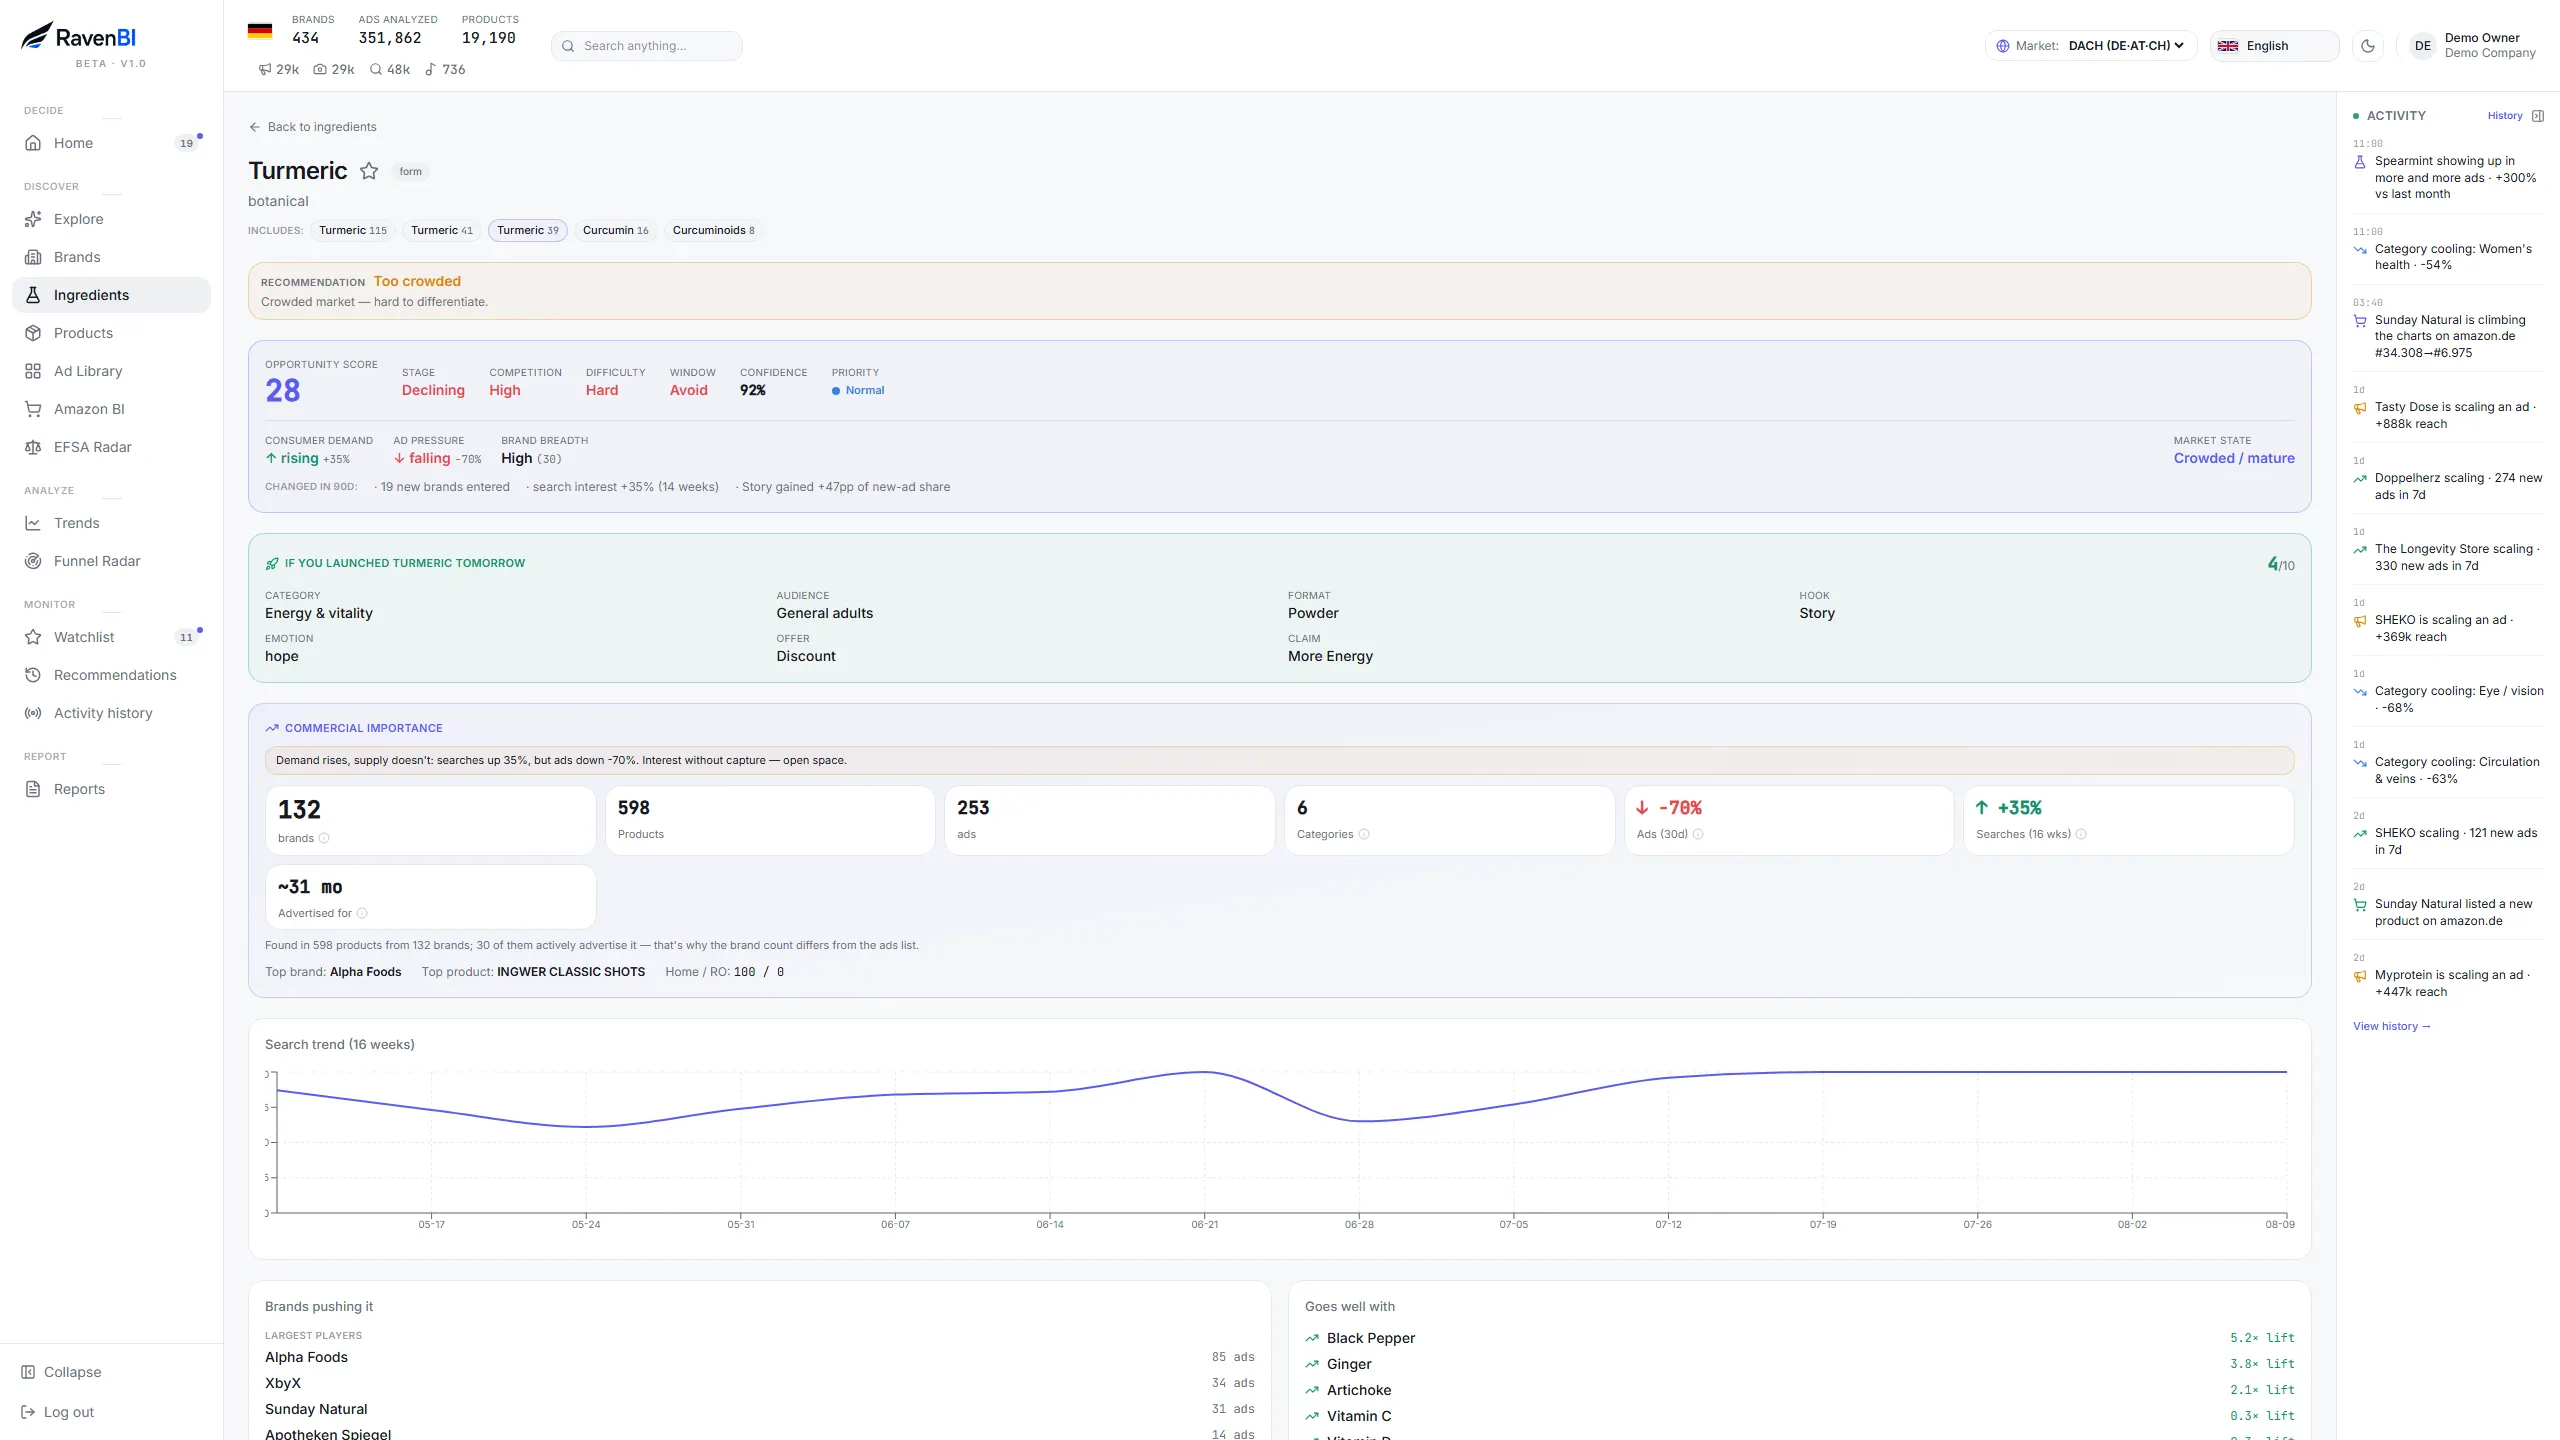
Perechea din spatele fiecărei intrări de mai sus: Consumer demand lângă Ad pressure, cu competiția, fereastra și încrederea — semnalul complet al unui ingredient pe o singură pagină.
🔥 Tendințe aglomerate: cerere și presiune amândouă mari (6)
8. Creatina. Indicele de căutare al Spaniei a mers 45→100 în patru săptămâni — cea mai abruptă mișcare de cerere de pe tot radarul — cu UK la plafonul indicelui în datele curente. O promovează 188 de branduri. Repoziționarea pe longevitate/femei/cognitiv a făcut din ea cel mai disputat ingredient „nou" vechi din Europa. Aglomerat ≠ închis: războiul formelor (monohidrat vs gume vs plicuri) încă se poartă.
9. Colagenul. Căutări în urcare în Franța (42→51), Italia (30→53) și Spania (65→75), plat UK/România, ușor în scădere Germania. 249 de branduri cu reclame și ~3.000 de creative active — ingredientul cel mai saturat în creative de pe radar. Formatele lichide și sursa marină sunt axele actuale de diferențiere.
10. Magneziul. Ingredientul cel mai larg promovat de pe radarul european RavenBI: 348 de branduri. Cererea e împărțită regional — urcă în România și Franța și se înjumătățește pe indicele german de căutare (54→28) după doi ani de saturație. Forma (bisglicinat, treonat, malat) a înlocuit ingredientul ca adevărat câmp de bătălie.
11. Ashwagandha. Valul migrează: căutările urcă în România (60→100), Spania (50→78) și Germania, în timp ce scad în Franța (87→45) și UK (61→42). 148 de branduri încă o promovează peste tot. „Ashwagandha, dar pentru piața X" e acum o întrebare de timing, nu de produs.
12. Omega-3. Căutări în urcare în Italia (+37%) și Spania (+27%); 144 de branduri cu reclame. Formatele pe bază de alge și concentrațiile mari țin în mișcare cea mai veche categorie de pe listă.
13. Acidul hialuronic. Indicele Spaniei a sărit la plafon (71→100), în timp ce Germania și UK s-au răcit; 104 branduri cu reclame. Cererea de beauty-from-within se mută spre sudul Europei.
Vrei versiunea vie a matricei? Planurile RavenBI pornesc de la 119 €/lună și actualizează zilnic semnalele de ingrediente, reclame, Amazon și claim-uri. Vezi planurile și prețurile
🔵 Tendințe unde Amazonul se mișcă înaintea reclamelor (6)
Asta e celula pe care o ratezi dacă te uiți doar la reclame sau doar la Amazon — cere ambele semnale în același timp. Aici, „listări în mișcare" înseamnă listări Amazon urmărite la care cifra afișată „bought in past month" s-a schimbat în fereastra observată de 90 de zile.
14. Electroliții. Cea mai limpede poveste de comerț de pe radar: listările conduse de potasiu arată 177 în urcare vs 120 în scădere, cu ~152.000 de unități/lună afișate vândute pe listările urmărite, cele conduse de sodiu 153 vs 114 (~181.000/lună) — în timp ce doar ~50 de branduri promovează tema. Plicurile, tabletele și formatele zero zahăr domină mișcarea. (Articolul nostru geamăn despre tracțiunea Amazon fără presiune publicitară are lista la nivel de produs.)
15. Proteina din zer. 330 de listări urmărite în urcare pe „monthly sold" afișat vs 231 în scădere — unul dintre cele mai puternice dezechilibre pozitive la scară (~143.000 de unități/lună afișate) — și totuși doar 55 de branduri rulează reclame Meta pentru ea. Comerțul arată mai puternic decât sugerează amprenta actuală de reclame Meta.
16. BCAA. Cel mai puternic dezechilibru Amazon de pe listă: 73% dintre listările în mișcare urcă (52↑/19↓), cu 34 de branduri cu reclame. Deseori desființat în comentariat; mișcarea observată pe Amazon spune o poveste mai rezistentă.
17. Iodul. Amazon ↑ (118/84) în timp ce interesul de căutare a scăzut în Italia — o piață matură, de recumpărare, unde comerțul nu mai are nevoie de curiozitate. 43 de branduri cu reclame.
18. Flavanolii din cacao. Amazon ↑ (69/49), 33 de branduri cu reclame. Stă la intersecția a două conversații ale lui 2027: poziționarea cardiovasculară și cea pe dispoziție.
19. Probioticele sporulate (Bacillus coagulans). Amazon ↑ (58% dintre listările în mișcare urcă), cu doar 12 branduri care promovează tulpina pe nume. Marketingul la nivel de tulpină e încă rar în Europa — primii veniți apucă să-l definească.
🟠 Condus de reclame: presiune fără cerere în spate (4)
Nu acuzații — observații structurale. Când volumul de creative aleargă mult înaintea interesului de căutare, cineva plătește ca să creeze o piață. Uneori merge; deseori nu. Oricum ar fi, a urma reclamele astea în licitație înseamnă a te bate cu bugetul care le-a pornit.
20. Berberina. 49 de branduri, ~500 de creative active. În Franța, poziționarea pe controlul greutății — valul pe care reclamele pieței l-au botezat „Ozempicul naturii" — se reîncălzește, cu indicele de căutare dublat (35→72). În rest, cererea nu mai ține pasul cu volumul de creative.
21. Șofranul. 40 de branduri, 420 de creative active împing poziționarea pe dispoziție în 9 piețe. Cererea de căutare nu confirmă încă un val pe măsură.
22. Shilajit. 356 de creative de la doar 32 de branduri — un trend născut pe TikTok împins agresiv în Meta. Un semnal genuin: cererea de căutare spaniolă tocmai a apărut din nimic. De urmărit dacă piața răspunde reclamelor.
23. Cazeina. Cea mai concentrată împingere de pe radar: 464 de creative active de la doar 15 branduri, cu interesul de căutare în scădere cu ~21%. O mână de jucători de sports nutrition pariază masiv împotriva curbei cererii.
🔻 În răcire — planifică în jurul lor (2 + lista de veghe)
24. Biotina. Căutări în scădere în Germania (78→55), România (48→27) și Italia, în timp ce 121 de branduri încă o promovează — cel mai lat decalaj negativ dintre presiune și cerere de pe radar. Povestea nutriției pentru păr se consolidează în formule „beauty" multi-ingredient.
25. Vitamina B12. Interes de căutare în scădere în cinci din șase piețe măsurate (Franța 47→28, cea mai abruptă). 111 branduri încă o promovează. B12 de sine stătătoare devine o caracteristică, nu un produs — așteaptă-te s-o vezi în pachete, nu erou.
Tot în răcire pe partea de căutări: seleniul (scăderi abrupte în UK și Italia, plat în rest), glutationul, vitamina B5 și eterna dezumflare a Garciniei. Niciuna nu are aici un semnal Amazon publicat care să schimbe lectura precaută.
Tendințele de format ale suplimentelor pentru 2027
Același radar arată forme în mișcare, independent de ingrediente:
- Formele chelate și „blânde" de minerale — bisglicinatul devine claim-ul premium implicit în listările de magneziu și fier care câștigă vânzări;
- Plicurile de hidratare și formele solubile — valul electroliților e un val de format în aceeași măsură în care e un val de ingredient;
- Pachetele pe un an și cele multi-lună — printre listările Amazon care câștigă vânzări, SKU-urile cu număr mare de porții apar disproporționat de des; bătălia abonament-contra-stoc se decide în mărimea pachetului.
Ce faci cu asta în planificarea pentru 2027
- Potrivește celula, nu ingredientul: un ingredient aglomerat cu o piață proaspătă (ashwagandha în România) sau o formă proaspătă (creatina în plicuri) se poartă ca o oportunitate, nu ca media categoriei lui.
- Înainte să aloci stoc pe orice de mai sus, verifică versiunea vie a semnalului — cifrele astea erau adevărate pe 24 septembrie 2026 și au început să îmbătrânească în aceeași zi.
- Respectă stratul regulatoriu: mai multe ingrediente în urcare de mai sus au statut de claim limitat sau on hold în UE; ce poți spune decide ce poți vinde. RavenBI marchează asta per ingredient — ghidul nostru de claim-uri EFSA explică cum se citește.
Semnalele astea se schimbă săptămânal. Vezi momentum-ul viu al ingredientelor în Europa, în RavenBI — cerere vs presiune publicitară, mișcarea Amazon și statutul claim-urilor pentru fiecare ingredient de pe lista asta, actualizate zilnic. Planurile pornesc de la 119 €/lună. Vezi planurile și prețurile
RavenBI PRO urmărește pentru tine piața de suplimente — fiecare reclamă, fiecare funnel, fiecare tendință. De la 149 €/lună, anulabil oricând.
Vezi planurile și prețurile