
Tendenze degli integratori in Europa 2027: 25 ingredienti, categorie e formati da seguire
La maggior parte dei report sulle tendenze 2027 parte da sondaggi sui consumatori o previsioni di analisti. Questo parte dal comportamento osservato: cosa promuovono oltre 2.600 brand di integratori in nove mercati, cosa cercano i consumatori e quali listing Amazon tracciati si muovono sui marketplace europei coperti dal radar.
Fonte dei dati: RavenBI Market Intelligence. Tutte le cifre qui sotto sono state misurate il 24 settembre 2026 sul radar vivo; la versione viva di ogni cifra è nell'applicazione, ricalcolata ogni giorno. Questi segnali cambiano ogni settimana — tratta questo articolo come la fotografia datata di un oggetto in movimento.
Quali sono le maggiori tendenze degli integratori per il 2027?
I segnali più forti per il 2027 si dividono in cinque pattern: domanda in crescita prima che arrivino gli annunci (L-glutammina, inulina, propoli), ingredienti validati e affollati (creatina, collagene, magnesio), movimento guidato da Amazon (elettroliti, whey, forme delicate di minerali), scommesse guidate dalla pubblicità (zafferano, shilajit, caseina) e ingredienti in solitaria in raffreddamento (biotina, B12, selenio). Il dettaglio — con le cifre misurate dietro ciascuno — qui sotto.
Come misuriamo le tendenze degli integratori
Per ogni ingrediente guardiamo tre segnali che non dipendono l'uno dall'altro:
- Domanda di ricerca — l'interesse di ricerca Google per mercato, ultime 4 settimane contro le 4 precedenti (contato solo dove la base è affidabile; i movimenti di un solo mercato sono etichettati con il loro mercato);
- Pressione pubblicitaria — quanti brand stanno emettendo in questo momento annunci Meta che menzionano l'ingrediente, e quante creatività distinte — cioè esecuzioni pubblicitarie uniche — sono attive;
- Segnale Amazon — sui listing tracciati dei cinque marketplace europei di Amazon, se la cifra «bought in past month» mostrata da Amazon sale per più prodotti di quanti scenda (↑), il contrario (↓), o nessuno dei due (→).
Un'omissione deliberata: non pubblichiamo qui percentuali del tipo «momentum pubblicitario +X% rispetto al trimestre scorso». Gli archivi pubblici degli annunci mostrano solo gli annunci attualmente in onda, il che sottoconta sistematicamente le finestre storiche — un confronto che lusinga qualsiasi cifra. Dove sotto appare una percentuale, viene dalla domanda di ricerca o da Amazon, fonti che non hanno questo bias. Molti report sulle tendenze sfumano quella distinzione; qui è la linea tra attività osservata e narrazione.
La matrice delle tendenze: domanda vs pressione pubblicitaria
| Pressione pubblicitaria bassa | Pressione pubblicitaria alta | |
|---|---|---|
| Domanda in crescita | 🟢 Opportunità | 🔥 Caldo / affollato |
| Domanda piatta o in calo | ⚪ Presto o debole | 🟠 Guidato dalla pubblicità |
Le celle interessanti sono quelle fuori dalla diagonale: la domanda senza molta pubblicità può indicare margine, e la pubblicità senza domanda visibile può indicare una creazione di domanda costosa. Ecco dove stanno 25 ingredienti reali su questa matrice in questo momento.
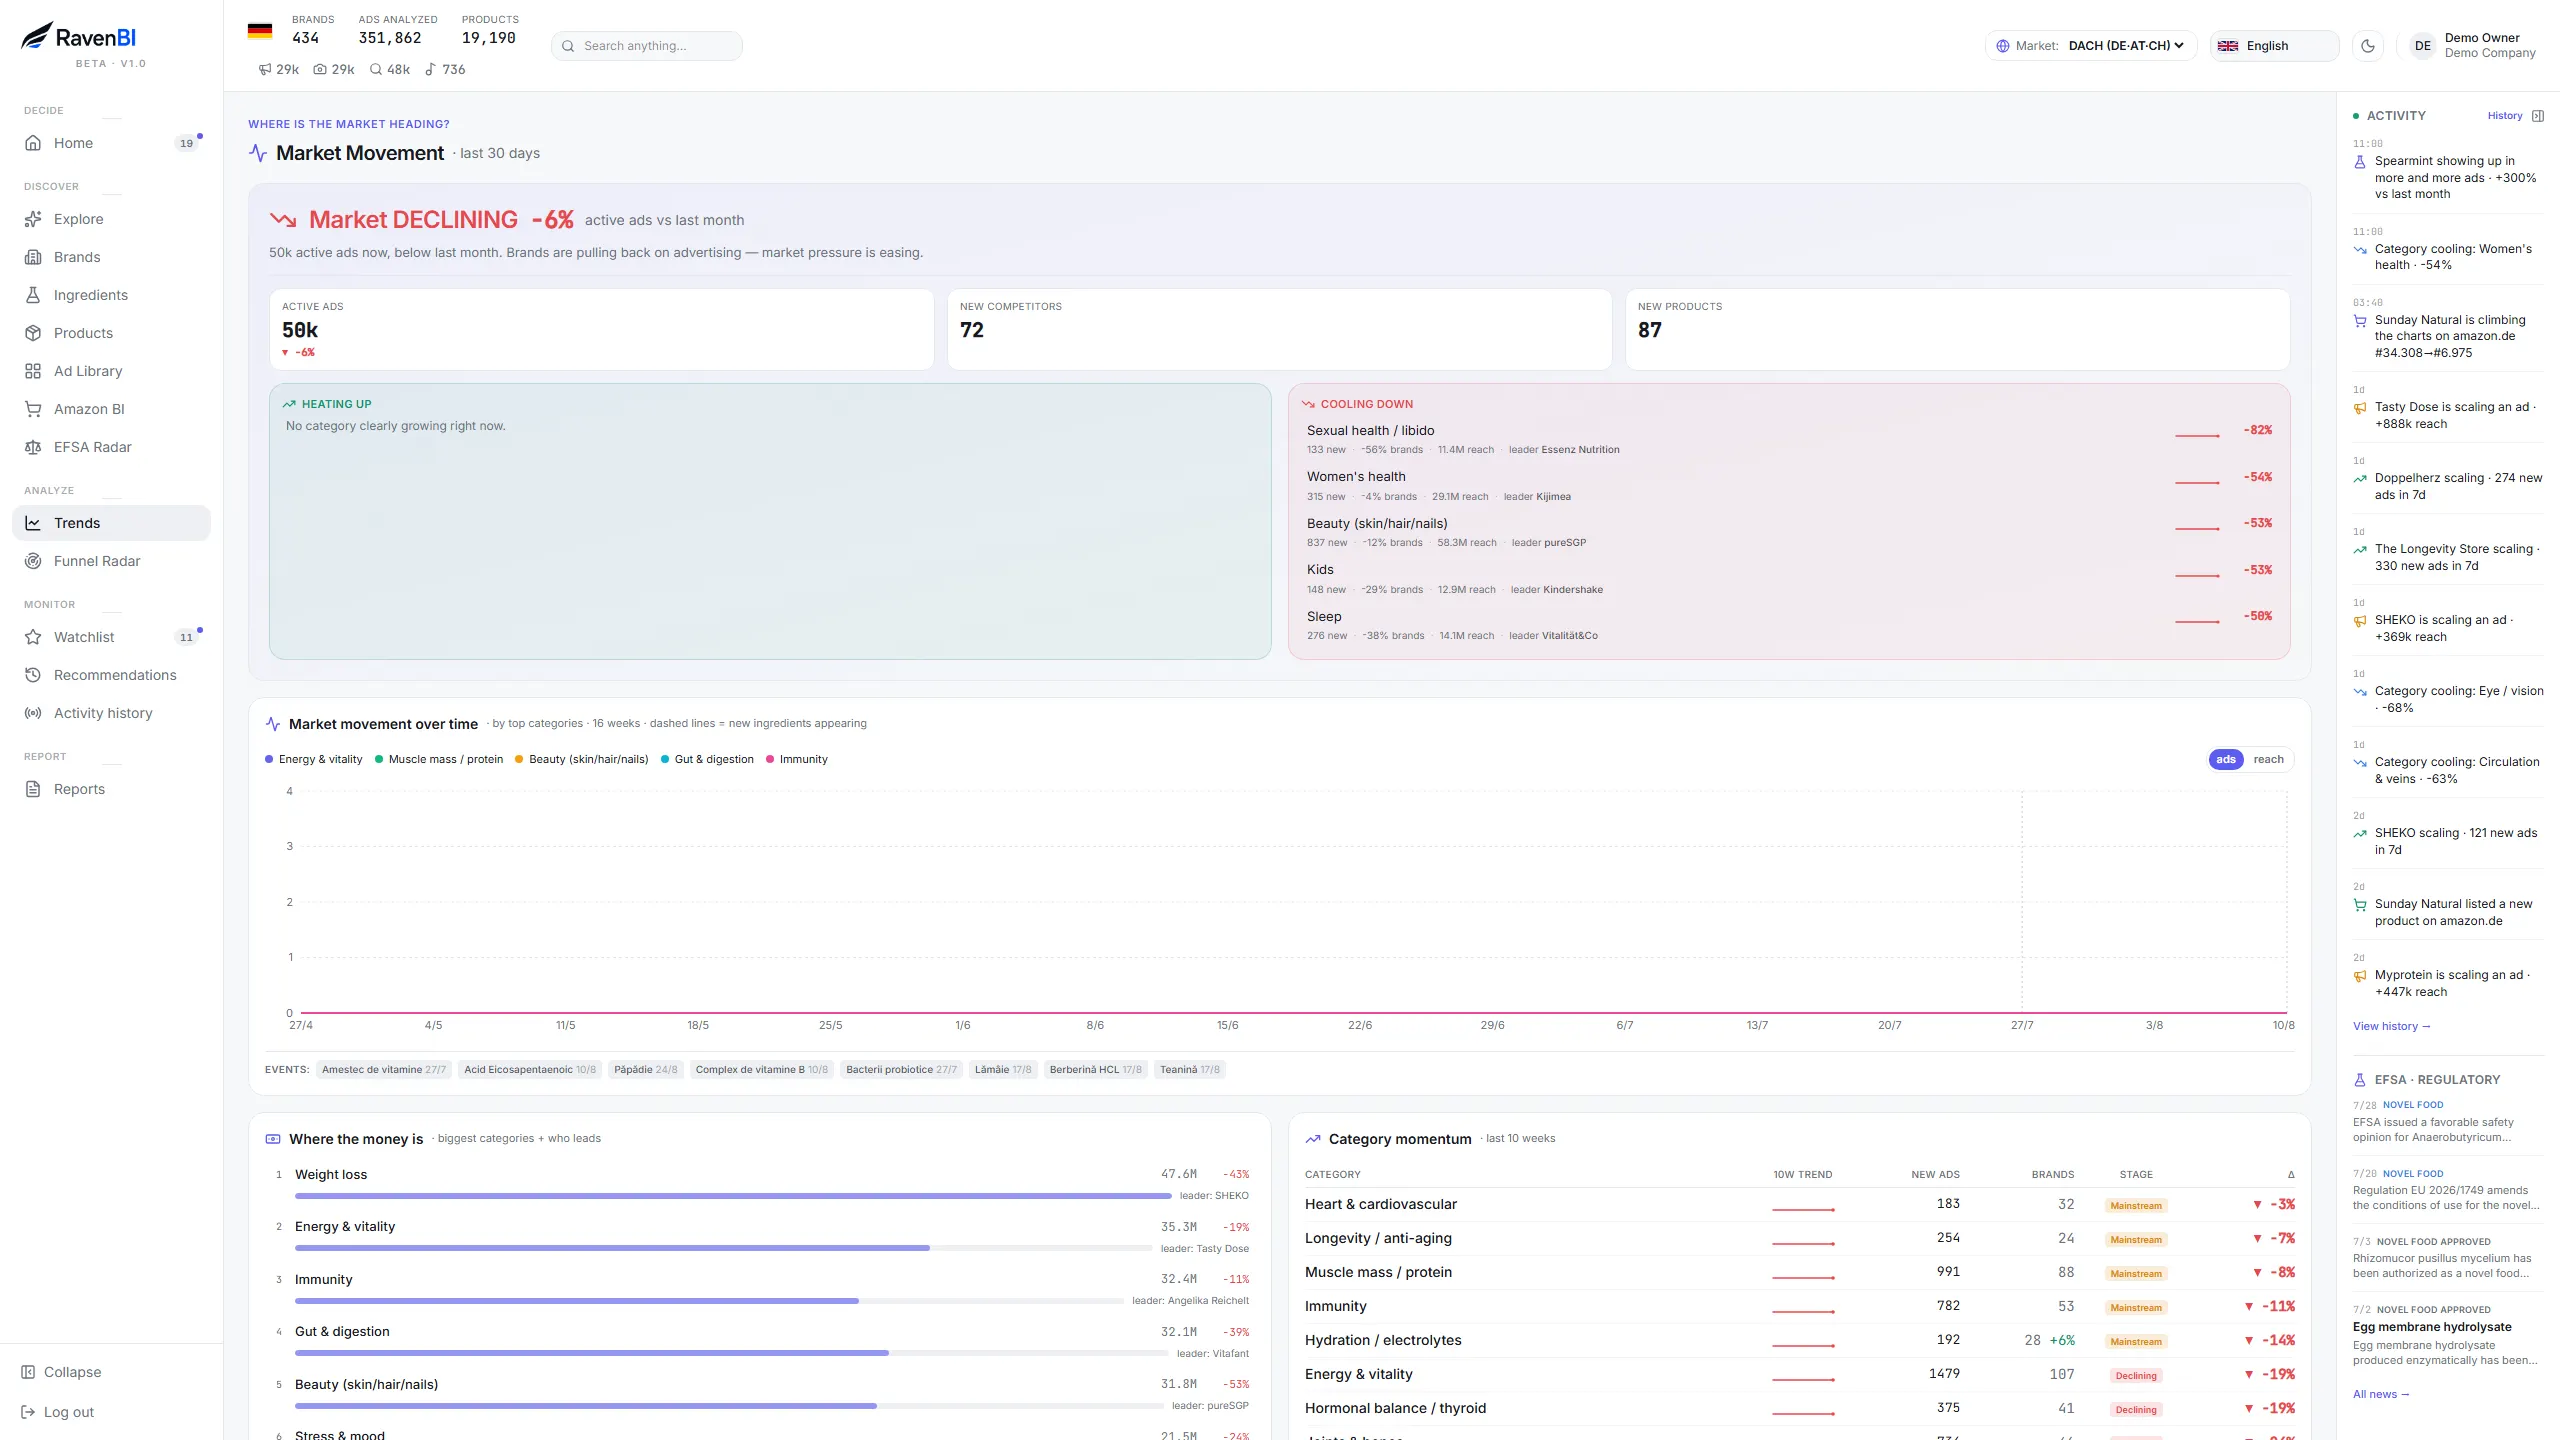
Dove vive la matrice giorno per giorno: Market Movement, le categorie che si scaldano e si raffreddano e Category momentum — ricalcolati ogni giorno per mercato.
🟢 Ingredienti la cui domanda cresce prima degli annunci (7)
1. La L-glutammina. Interesse di ricerca in crescita in Spagna (48→62 sull'indice) e Italia (15→24), segnale Amazon ↑ (98 listing in crescita sul «monthly sold» mostrato contro 66 in calo), e solo 32 brand la promuovono nei nove mercati. Il riposizionamento sulla salute intestinale di un vecchio ingrediente da sports nutrition sta avvenendo nel commercio prima che negli annunci.
2. La L-arginina. L'indice di ricerca italiano è raddoppiato in quattro settimane (33→69). Segnale Amazon ↑ (il 59% dei listing in movimento sale). La promuovono 35 brand — quasi tutti con framing circolazione/pre-workout, quasi nessuno sull'angolo più nuovo dello healthy ageing.
3. L'inulina. L'indice francese è schizzato (54→100) mentre la Germania si raffreddava; il segnale Amazon è il più forte dell'angolo fibre di questa lista (54 in crescita contro 29 in calo). 27 brand inserzionisti. L'onda fibre-e-microbioma continua ad arrivare mercato per mercato — la Francia sembra la prossima fermata.
4. La propoli. Ricerche ~+28% in Italia e Spagna, 28 brand inserzionisti. Un ingrediente tradizionale dell'immunità con vento stagionale a favore e una domanda sudeuropea che non si riflette ancora nella pressione pubblicitaria nordeuropea.
5. La proteina di semi di zucca. Ricerche ~+41% in Francia e Spagna (in calo nel Regno Unito), 42 brand inserzionisti in 7 mercati. La proteina vegetale si sta frammentando in semi specifici — e la zucca è quella con i dati di domanda alle spalle.
6. Il folato (vitamina B9). Ricerche in crescita in Italia, Spagna e Regno Unito, in calo in Romania e Germania; 61 brand inserzionisti. La conversazione sulle vitamine metilate sta tirando fuori il folato dal B-complex generico.
7. Lo zenzero. Ricerche ~+19% in Romania, Spagna e Italia; 69 brand inserzionisti, ma la pressione creativa è sottile rispetto all'ampiezza della domanda. Sia il posizionamento digestione sia quello nausea hanno spazio.
Sempre in questa cella, una riga ciascuno: la bromelina e l'angolo degli enzimi (il 64% dei listing Amazon in movimento sale, 29 inserzionisti) e i ceppi di probiotici sporigeni oltre i due grandi nomi.
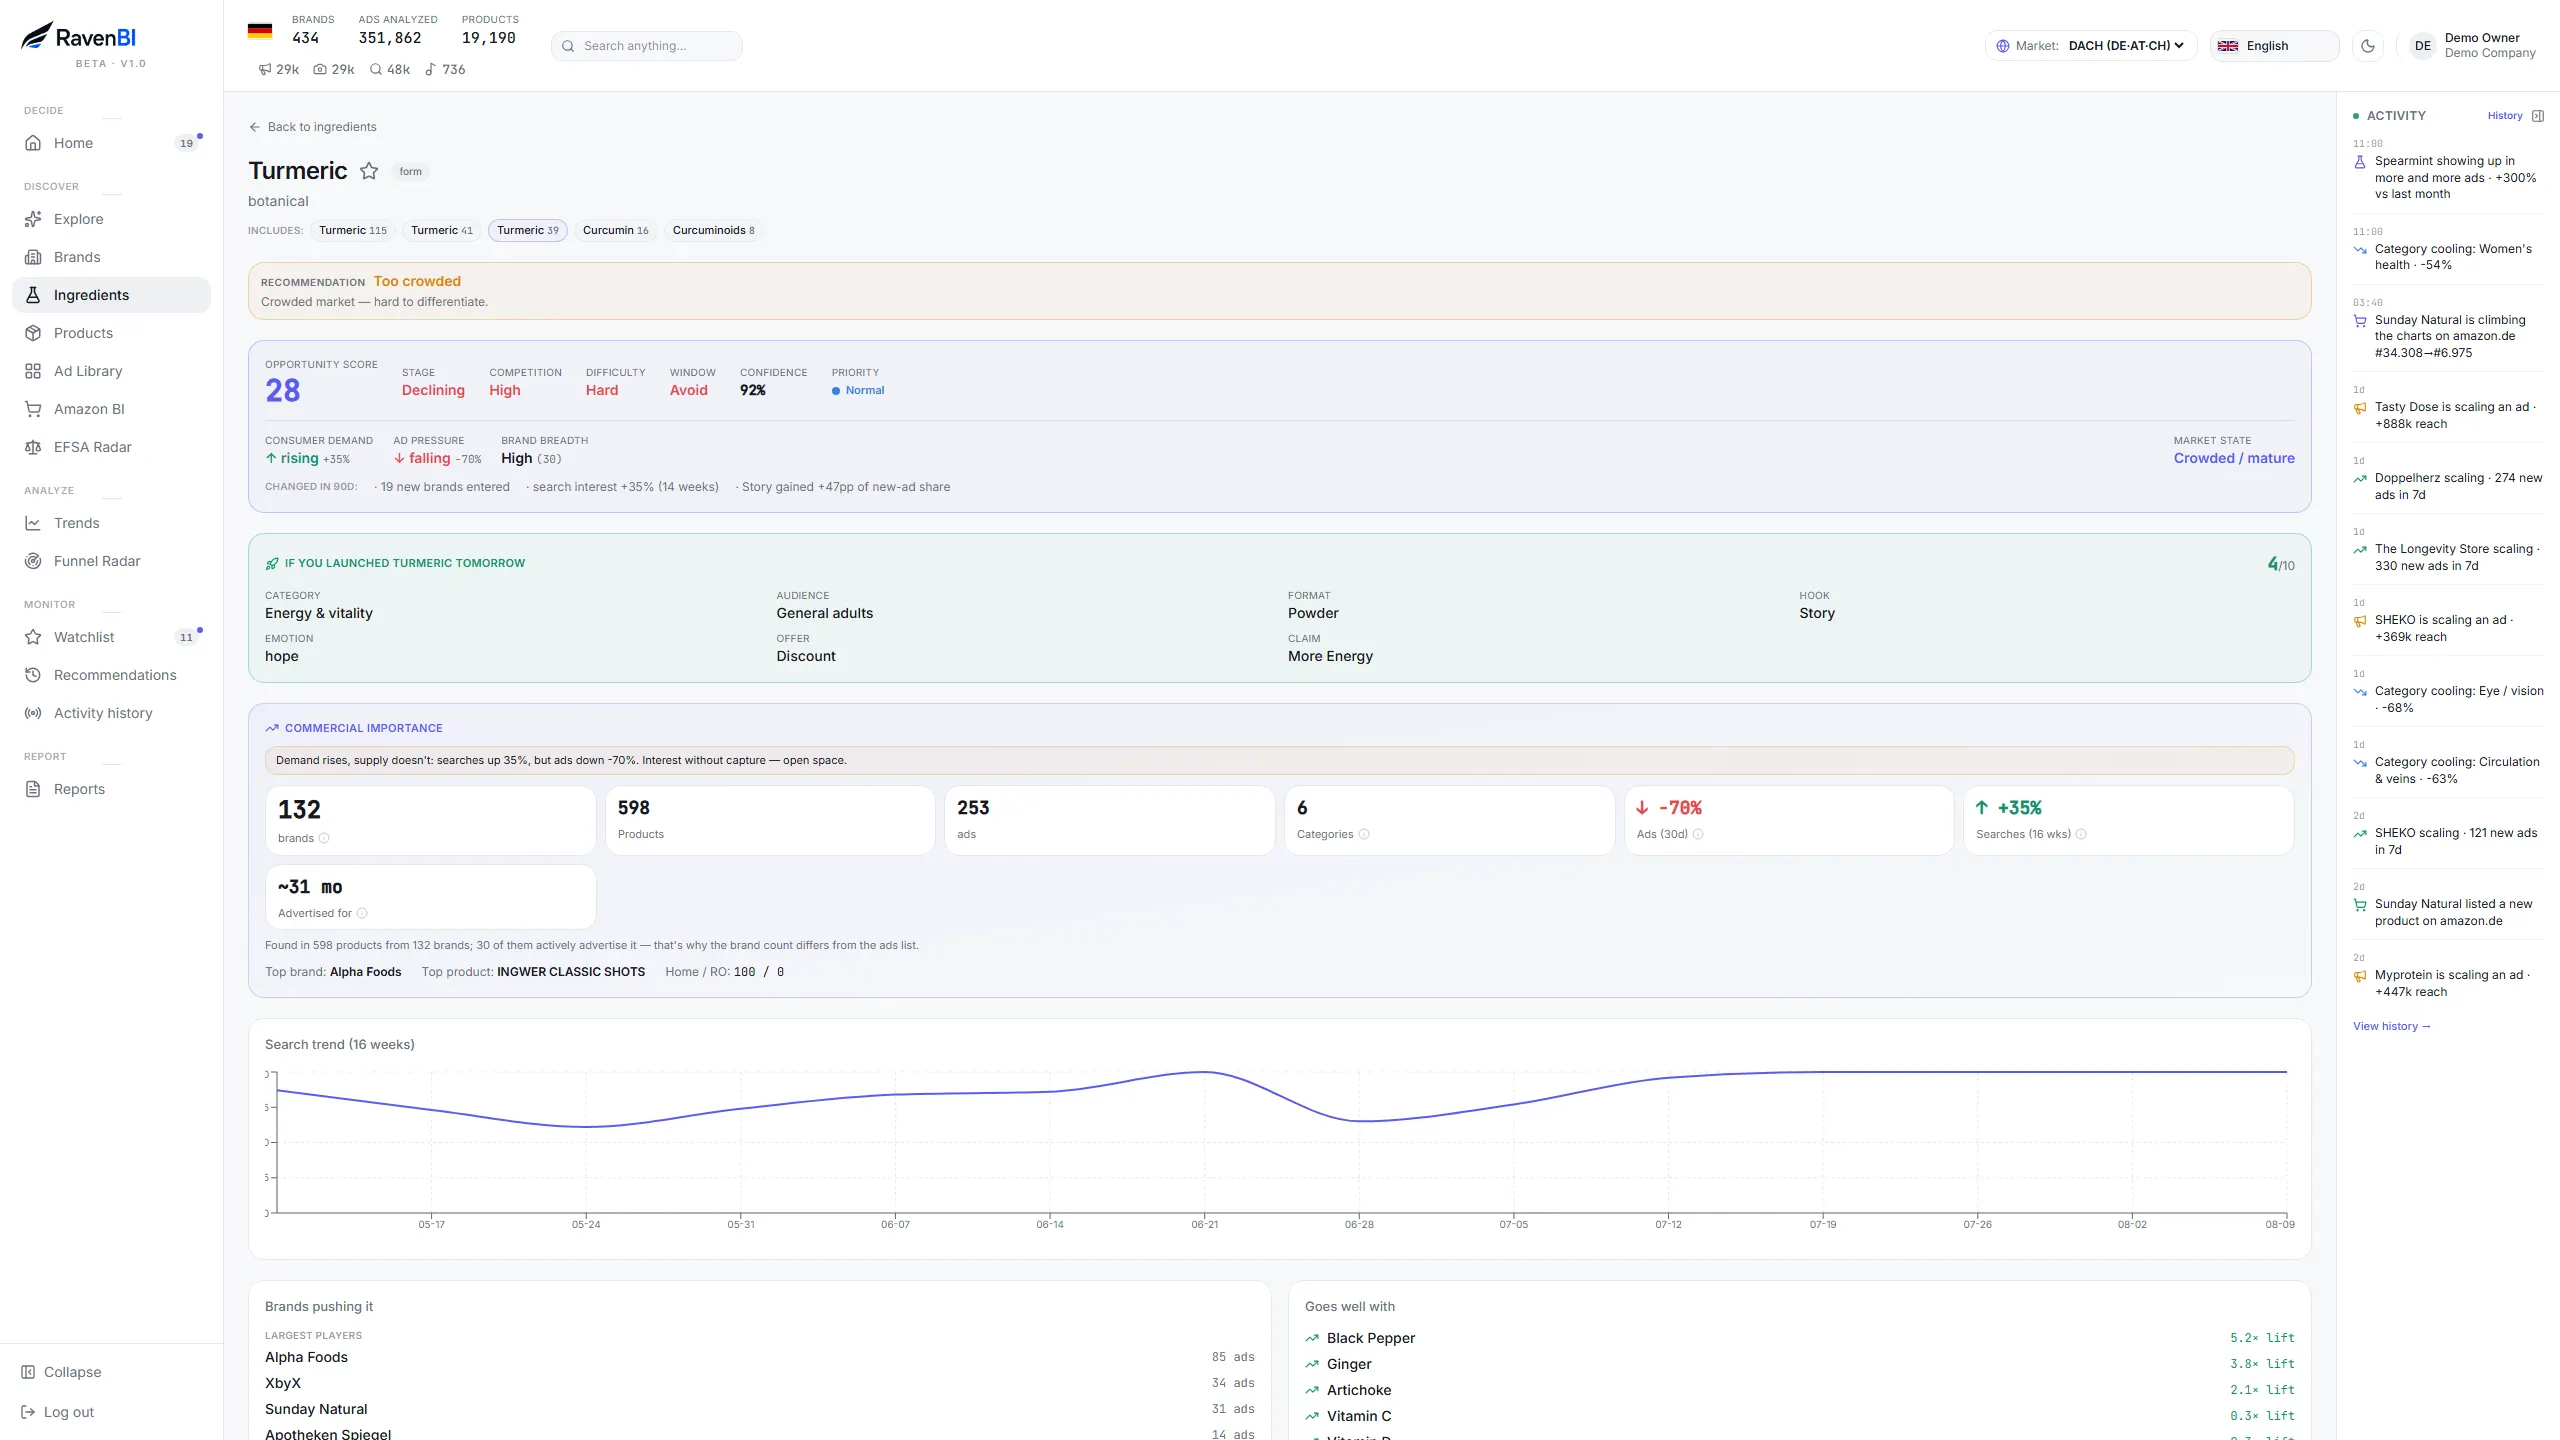
La coppia dietro ogni voce qui sopra: Consumer demand accanto ad Ad pressure, con concorrenza, finestra e confidenza — il segnale completo di un ingrediente su una sola pagina.
🔥 Tendenze affollate: domanda e pressione entrambe alte (6)
8. La creatina. L'indice di ricerca spagnolo è passato da 45 a 100 in quattro settimane — il movimento di domanda più netto di tutto il radar — con il Regno Unito al soffitto dell'indice nei dati attuali. La promuovono 188 brand. Il riposizionamento longevità/donne/cognitivo l'ha resa l'ingrediente «nuovo» vecchio più conteso d'Europa. Affollato ≠ chiuso: la guerra delle forme (monoidrato vs gummies vs bustine) è ancora in corso.
9. Il collagene. Ricerche in crescita in Francia (42→51), Italia (30→53) e Spagna (65→75), piatte in Regno Unito/Romania, in lieve calo in Germania. 249 brand inserzionisti con ~3.000 creatività attive — l'ingrediente più saturo di creatività del radar. I formati liquidi e l'origine marina sono gli attuali assi di differenziazione.
10. Il magnesio. L'ingrediente più ampiamente promosso sul radar europeo di RavenBI: 348 brand. La domanda è divisa per regioni — in crescita in Romania e Francia, e dimezzata sull'indice di ricerca tedesco (54→28) dopo due anni di saturazione. La forma (bisglicinato, treonato, malato) ha sostituito l'ingrediente come vero campo di battaglia.
11. L'ashwagandha. L'onda migra: ricerche in crescita in Romania (60→100), Spagna (50→78) e Germania, mentre calano in Francia (87→45) e Regno Unito (61→42). 148 brand la promuovono ancora ovunque. Lanciare «l'ashwagandha, ma per il mercato X» è ormai una questione di timing, non di prodotto.
12. Gli omega-3. Ricerche in crescita in Italia (+37%) e Spagna (+27%); 144 brand inserzionisti. I formati a base di alghe e le alte concentrazioni tengono in movimento la categoria più vecchia di questa lista.
13. L'acido ialuronico. L'indice spagnolo è saltato al soffitto (71→100) mentre Germania e Regno Unito si raffreddavano; 104 brand inserzionisti. La domanda di beauty-from-within si sta spostando verso il sud dell'Europa.
Vuoi la versione viva di questa matrice? I piani RavenBI partono da 119 €/mese e aggiornano ogni giorno i segnali di ingredienti, annunci, Amazon e claim. Vedi piani e prezzi
🔵 Tendenze dove Amazon si muove prima degli annunci (6)
Questa è la cella che ti perdi se guardi solo gli annunci o solo Amazon — richiede entrambi i segnali allo stesso tempo. Qui, «listing in movimento» significa: listing Amazon tracciati la cui cifra mostrata «bought in past month» è cambiata nella finestra osservata di 90 giorni.
14. Gli elettroliti. La storia commerciale più chiara del radar: i listing guidati dal potassio mostrano 177 in crescita contro 120 in calo con ~152.000 unità/mese mostrate vendute sui listing tracciati, quelli guidati dal sodio 153 contro 114 (~181.000/mese) — mentre solo ~50 brand promuovono il tema. Stick, compresse e formati zero zuccheri dominano il movimento. (Il nostro articolo gemello sulla trazione Amazon senza pressione pubblicitaria ha la lista a livello di prodotto.)
15. La proteina whey. 330 listing tracciati in crescita sul «monthly sold» mostrato contro 231 in calo — uno degli squilibri positivi più forti su questa scala (~143.000 unità/mese mostrate) — eppure solo 55 brand emettono annunci Meta per lei. Il commercio sembra più forte di quanto suggerisca l'attuale impronta di annunci Meta.
16. I BCAA. Lo squilibrio Amazon più forte della lista: il 73% dei listing in movimento sale (52↑/19↓), con 34 brand inserzionisti. Spesso dati per morti nei commenti; il movimento osservato su Amazon racconta una storia più resistente.
17. Lo iodio. Amazon ↑ (118/84) mentre l'interesse di ricerca calava in Italia — un mercato maturo, da riacquisto, dove il commercio non ha più bisogno di curiosità. 43 inserzionisti.
18. I flavanoli del cacao. Amazon ↑ (69/49), 33 brand inserzionisti. All'incrocio di due conversazioni del 2027: il posizionamento cardiovascolare e quello sull'umore.
19. I probiotici sporigeni (Bacillus coagulans). Amazon ↑ (il 58% di quelli in movimento sale), con solo 12 brand che promuovono il ceppo per nome. Il marketing a livello di ceppo è ancora raro in Europa — i primi arrivati potranno definirlo.
🟠 Guidato dalla pubblicità: pressione senza domanda dietro (4)
Non accuse — osservazioni strutturali. Quando il volume di creatività corre molto davanti all'interesse di ricerca, qualcuno sta pagando per creare un mercato. A volte funziona; spesso no. In ogni caso, seguire quegli annunci nell'asta significa combattere contro il tesoro di guerra che li ha lanciati.
20. La berberina. 49 brand, ~500 creatività attive. In Francia, il posizionamento sulla gestione del peso — l'onda che gli stessi annunci del mercato hanno battezzato «l'Ozempic della natura» — si sta riscaldando di nuovo, con l'indice di ricerca raddoppiato (35→72). Altrove, la domanda non tiene più il passo del volume creativo.
21. Lo zafferano. 40 brand, 420 creatività attive spingono il posizionamento sull'umore in 9 mercati. La domanda di ricerca non conferma ancora un'onda corrispondente.
22. Lo shilajit. 356 creatività da soli 32 brand — una tendenza nata su TikTok spinta aggressivamente dentro Meta. Un segnale genuino: la domanda di ricerca spagnola è appena apparsa dal nulla. Da osservare se il mercato risponderà agli annunci.
23. La caseina. La spinta più concentrata del radar: 464 creatività attive da soli 15 brand, con l'interesse di ricerca in calo del ~21%. Una manciata di giocatori della sports nutrition scommette pesantemente contro la curva della domanda.
🔻 In raffreddamento — pianifica intorno (2 + la lista di guardia)
24. La biotina. Ricerche in calo in Germania (78→55), Romania (48→27) e Italia, mentre 121 brand la promuovono ancora — il divario negativo più ampio tra pressione e domanda del radar. La storia della nutrizione dei capelli si sta consolidando in formule «beauty» multi-ingrediente.
25. La vitamina B12. Interesse di ricerca in calo in cinque dei sei mercati misurati (la Francia 47→28, la più ripida). 111 brand la promuovono ancora. La B12 in solitaria sta diventando una caratteristica, non un prodotto — aspettati di vederla nei bundle, non da eroina.
Sempre in raffreddamento sul lato ricerche: il selenio (cali bruschi in Regno Unito e Italia, piatto altrove), il glutatione, la vitamina B5 e l'eterna deflazione della Garcinia. Nessuno ha qui un segnale Amazon pubblicato che cambi la lettura prudente.
Le tendenze di formato degli integratori per il 2027
Lo stesso radar mostra forme in movimento, indipendentemente dagli ingredienti:
- Le forme chelate e «delicate» di minerali — il bisglicinato sta diventando il claim premium predefinito nei listing di magnesio e ferro che guadagnano vendite;
- Gli stick di idratazione e i solubili — l'onda degli elettroliti è un'onda di formato quanto un'onda di ingrediente;
- I pack annuali e multi-mese — tra i listing Amazon che guadagnano vendite, gli SKU con molte dosi appaiono sproporzionatamente spesso; la battaglia abbonamento contro scorta si decide nella dimensione del pack.
Cosa farne nella tua pianificazione 2027
- Abbina la cella, non l'ingrediente: un ingrediente affollato con un mercato fresco (l'ashwagandha in Romania) o una forma fresca (la creatina in bustine) si comporta come un'opportunità, non come la media della sua categoria.
- Prima di impegnare stock su qualsiasi cosa qui sopra, controlla la versione viva del suo segnale — queste cifre erano vere il 24 settembre 2026 e hanno iniziato a invecchiare lo stesso giorno.
- Rispetta lo strato regolatorio: diversi ingredienti in crescita qui sopra portano uno status di claim limitato o on hold nell'UE; ciò che puoi dire decide ciò che puoi vendere. RavenBI lo segnala per ingrediente — la nostra guida ai claim EFSA spiega come leggerlo.
Questi segnali cambiano ogni settimana. Guarda il momentum vivo degli ingredienti in Europa, in RavenBI — domanda vs pressione pubblicitaria, movimento Amazon e status dei claim per ogni ingrediente di questa lista, aggiornati ogni giorno. I piani partono da 119 €/mese. Vedi piani e prezzi
RavenBI PRO osserva per te il mercato degli integratori — ogni annuncio, ogni funnel, ogni tendenza. Da 149 €/mese, disdicibile in qualsiasi momento.
Vedi piani e prezzi