
Tendances des compléments en Europe 2027 : 25 ingrédients, catégories et formats à suivre
La plupart des rapports de tendances 2027 partent d'enquêtes consommateurs ou de prévisions d'analystes. Celui-ci part du comportement observé : ce que 2 600+ marques de compléments promeuvent dans neuf marchés, ce que les consommateurs cherchent, et quels listings Amazon suivis bougent sur les marketplaces européennes couvertes par le radar.
Source des données : RavenBI Market Intelligence. Tous les chiffres ci-dessous ont été mesurés le 24 septembre 2026 sur le radar vivant ; la version vivante de chaque chiffre est dans l'application, recalculée chaque jour. Ces signaux changent chaque semaine — traitez cet article comme la photographie datée d'un objet en mouvement.
Quelles sont les plus grandes tendances des compléments pour 2027 ?
Les signaux les plus forts pour 2027 se répartissent en cinq schémas : demande qui monte avant les publicités (L-glutamine, inuline, propolis), ingrédients validés et saturés (créatine, collagène, magnésium), mouvement mené par Amazon (électrolytes, whey, formes douces de minéraux), paris menés par la publicité (safran, shilajit, caséine) et ingrédients solo en refroidissement (biotine, B12, sélénium). Le détail — avec les chiffres mesurés derrière chacun — ci-dessous.
Comment nous mesurons les tendances des compléments
Pour chaque ingrédient, nous regardons trois signaux qui ne dépendent pas l'un de l'autre :
- Demande de recherche — l'intérêt de recherche Google par marché, 4 dernières semaines contre les 4 précédentes (compté seulement là où la base est fiable ; les mouvements d'un seul marché sont étiquetés avec leur marché) ;
- Pression publicitaire — combien de marques diffusent en ce moment des publicités Meta mentionnant l'ingrédient, et combien de créas distinctes — c'est-à-dire d'exécutions publicitaires uniques — sont en ligne ;
- Signal Amazon — sur les listings suivis des cinq marketplaces européennes d'Amazon, si le chiffre « bought in past month » affiché par Amazon monte pour plus de produits qu'il n'en baisse (↑), l'inverse (↓), ou ni l'un ni l'autre (→).
Une omission délibérée : nous ne publions pas ici de pourcentages du type « momentum publicitaire +X % vs le trimestre dernier ». Les archives publicitaires publiques ne montrent que les publicités en cours de diffusion, ce qui sous-compte systématiquement les fenêtres historiques — une comparaison qui flatte n'importe quel chiffre. Là où un pourcentage apparaît ci-dessous, il vient de la demande de recherche ou d'Amazon, des sources qui n'ont pas ce biais. Beaucoup de rapports de tendances brouillent cette distinction ; ici, c'est la ligne entre activité observée et récit.
La matrice des tendances : demande vs pression publicitaire
| Pression publicitaire faible | Pression publicitaire forte | |
|---|---|---|
| Demande en hausse | 🟢 Opportunité | 🔥 Chaud / saturé |
| Demande plate ou en baisse | ⚪ Précoce ou faible | 🟠 Mené par la publicité |
Les cellules intéressantes sont hors diagonale : la demande sans beaucoup de publicité peut indiquer de la marge, et la publicité sans demande visible peut indiquer une création de demande coûteuse. Voici où se placent 25 ingrédients réels sur cette matrice en ce moment.
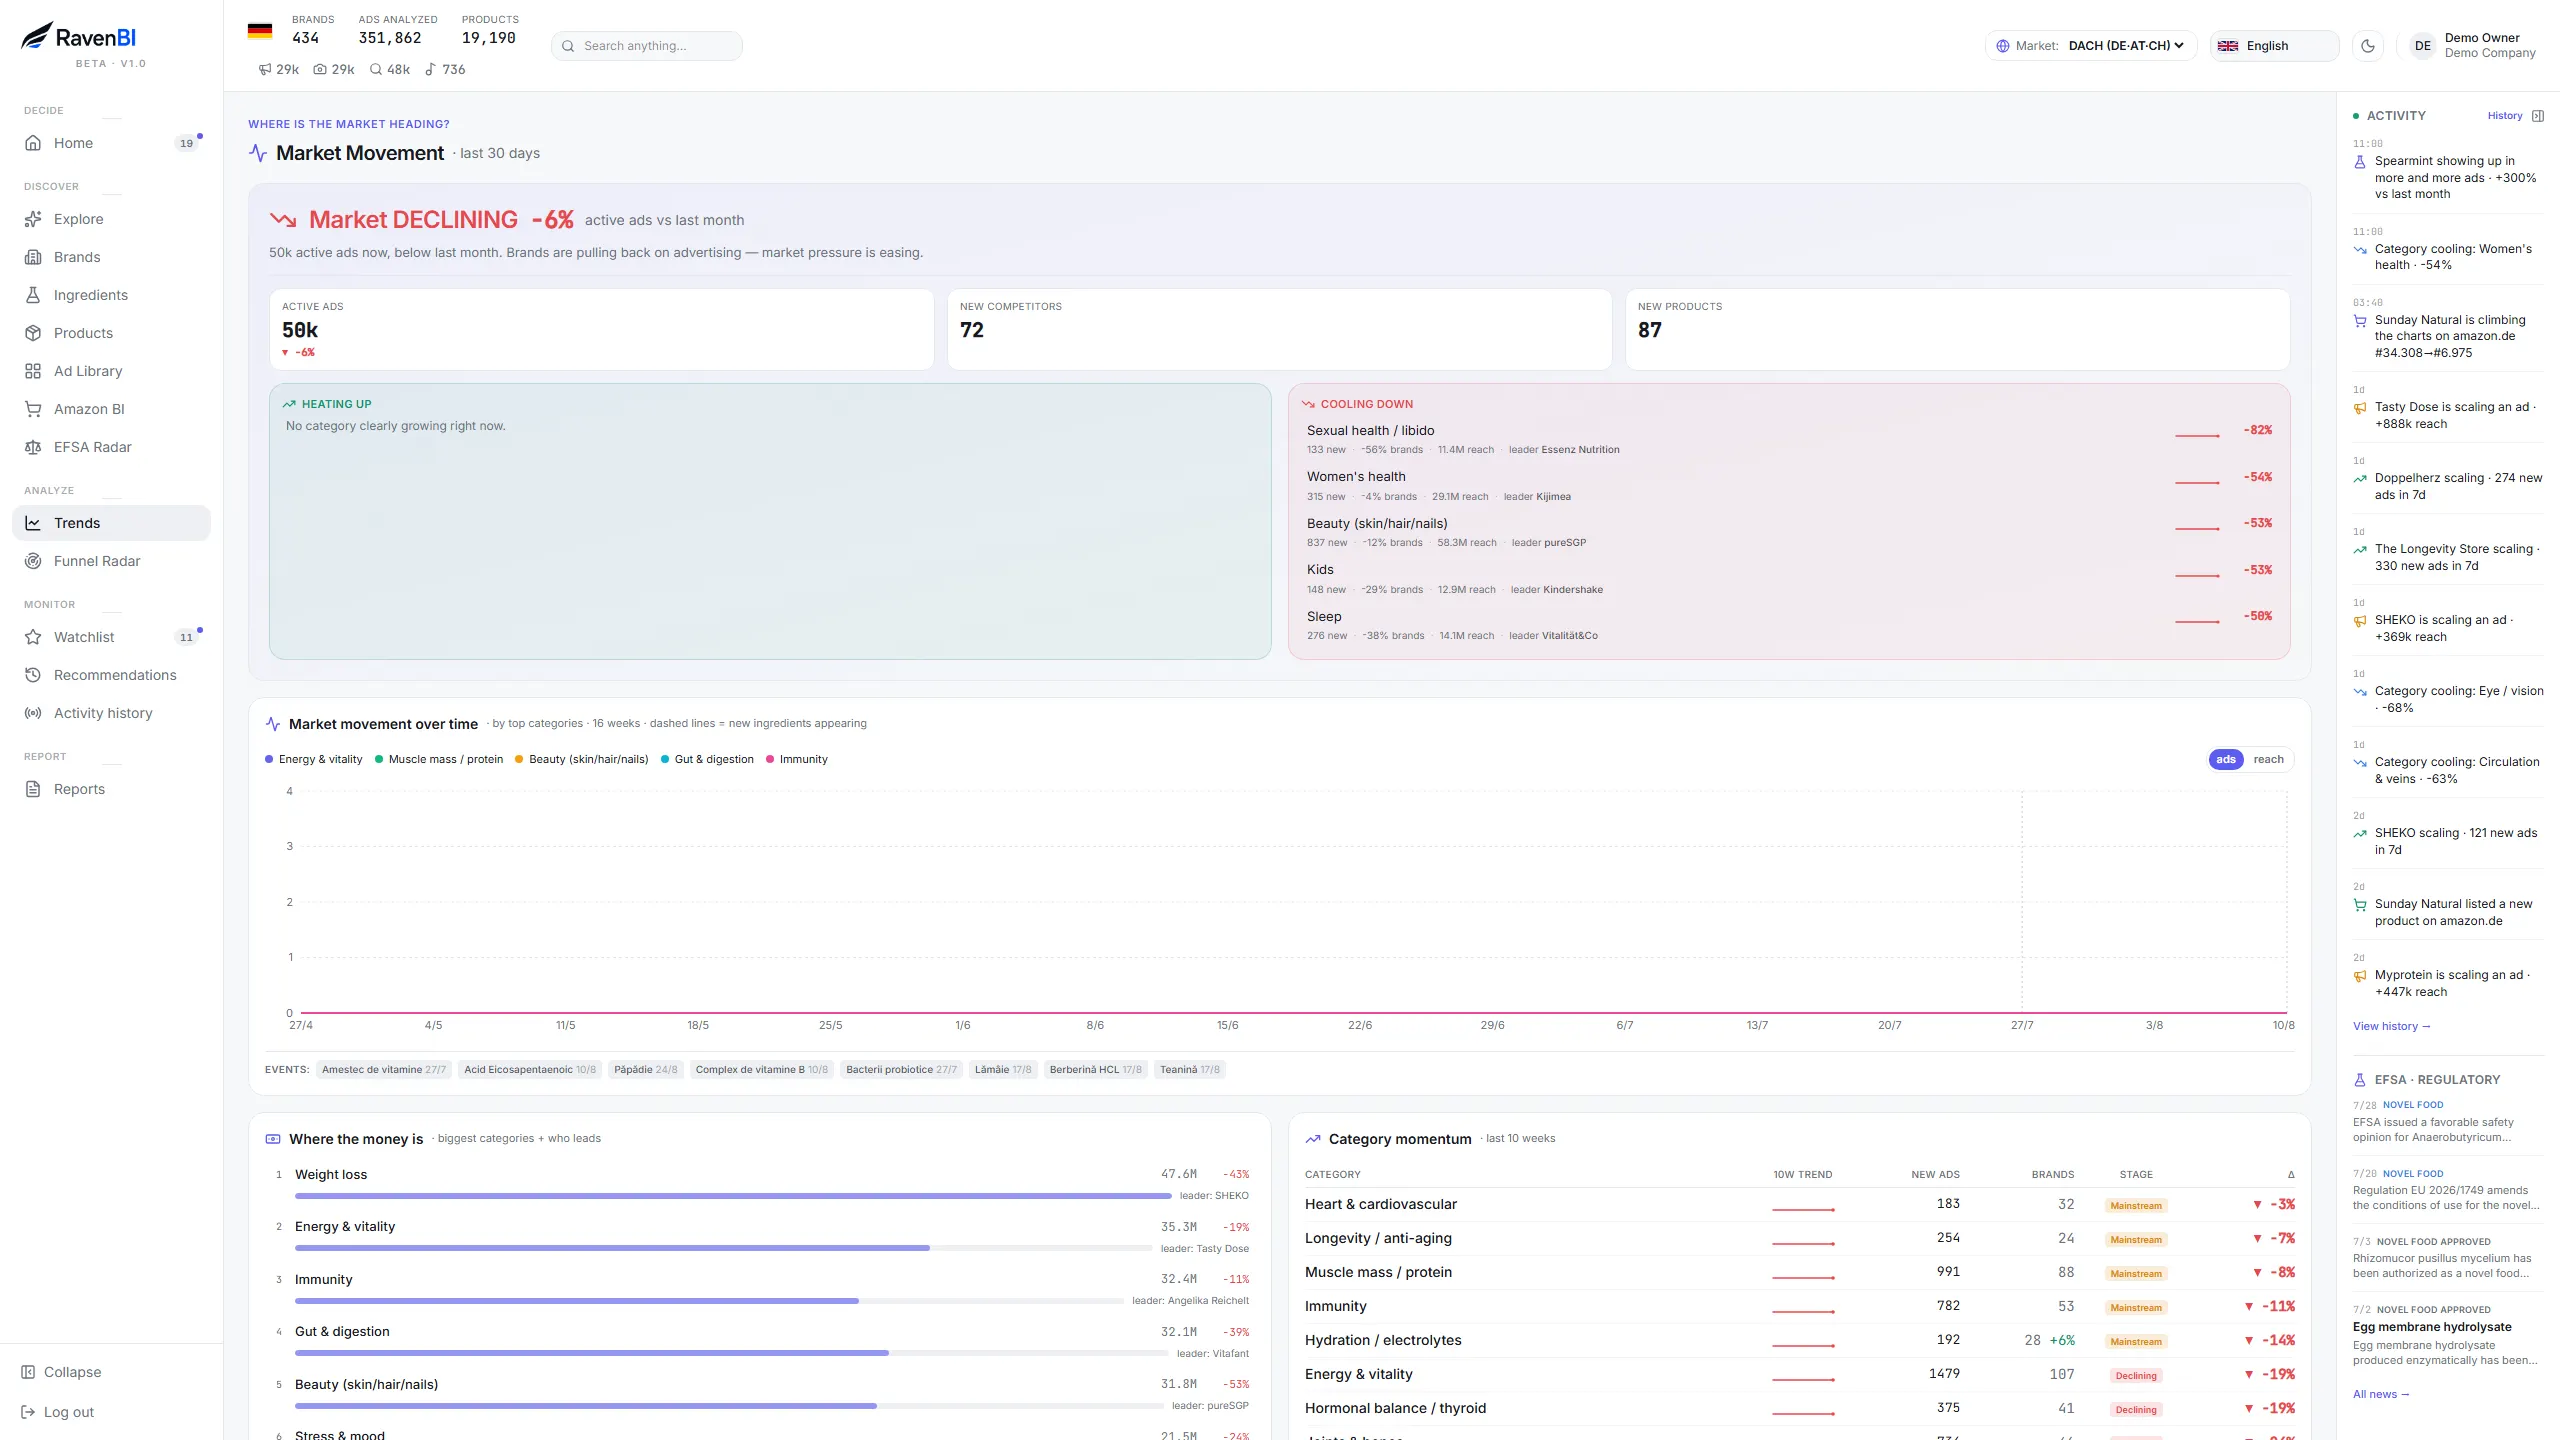
Là où la matrice vit au quotidien : Market Movement, les catégories qui chauffent et refroidissent, et Category momentum — recalculés chaque jour par marché.
🟢 Ingrédients dont la demande monte avant les publicités (7)
1. La L-glutamine. Intérêt de recherche en hausse en Espagne (48→62 sur l'indice) et en Italie (15→24), signal Amazon ↑ (98 listings en hausse sur le « monthly sold » affiché contre 66 en baisse), et seulement 32 marques la promeuvent sur les neuf marchés. Le repositionnement santé digestive d'un vieil ingrédient de sports nutrition se produit dans le commerce avant de se produire dans les publicités.
2. La L-arginine. L'indice de recherche italien a doublé en quatre semaines (33→69). Signal Amazon ↑ (59 % des listings en mouvement montent). 35 marques la promeuvent — presque toutes en framing circulation/pre-workout, presque aucune sur l'angle plus récent du healthy ageing.
3. L'inuline. L'indice français a bondi (54→100) pendant que l'Allemagne refroidissait ; le signal Amazon est le plus fort du coin fibres de cette liste (54 en hausse contre 29 en baisse). 27 marques annonceuses. La vague fibres-et-microbiote continue d'arriver marché par marché — la France ressemble au prochain arrêt.
4. La propolis. Recherche ~+28 % en Italie et en Espagne, 28 marques annonceuses. Un ingrédient traditionnel d'immunité avec un vent saisonnier favorable et une demande sud-européenne qui ne se reflète pas encore dans la pression publicitaire nord-européenne.
5. La protéine de graines de courge. Recherche ~+41 % en France et en Espagne (en baisse au Royaume-Uni), 42 marques annonceuses sur 7 marchés. La protéine végétale se fragmente en graines spécifiques — et la courge est celle qui a des données de demande derrière elle.
6. Le folate (vitamine B9). Recherche en hausse en Italie, en Espagne et au Royaume-Uni, en baisse en Roumanie et en Allemagne ; 61 marques annonceuses. La conversation sur les vitamines méthylées sort le folate du B-complexe générique.
7. Le gingembre. Recherche ~+19 % en Roumanie, en Espagne et en Italie ; 69 marques annonceuses, mais la pression créative est mince par rapport à la largeur de la demande. Le positionnement digestion comme le positionnement nausées ont de la place.
Aussi dans cette cellule, une ligne chacun : la bromélaïne et le coin des enzymes (64 % des listings Amazon en mouvement montent, 29 annonceurs) et les souches de probiotiques sporulés au-delà des deux grands noms.
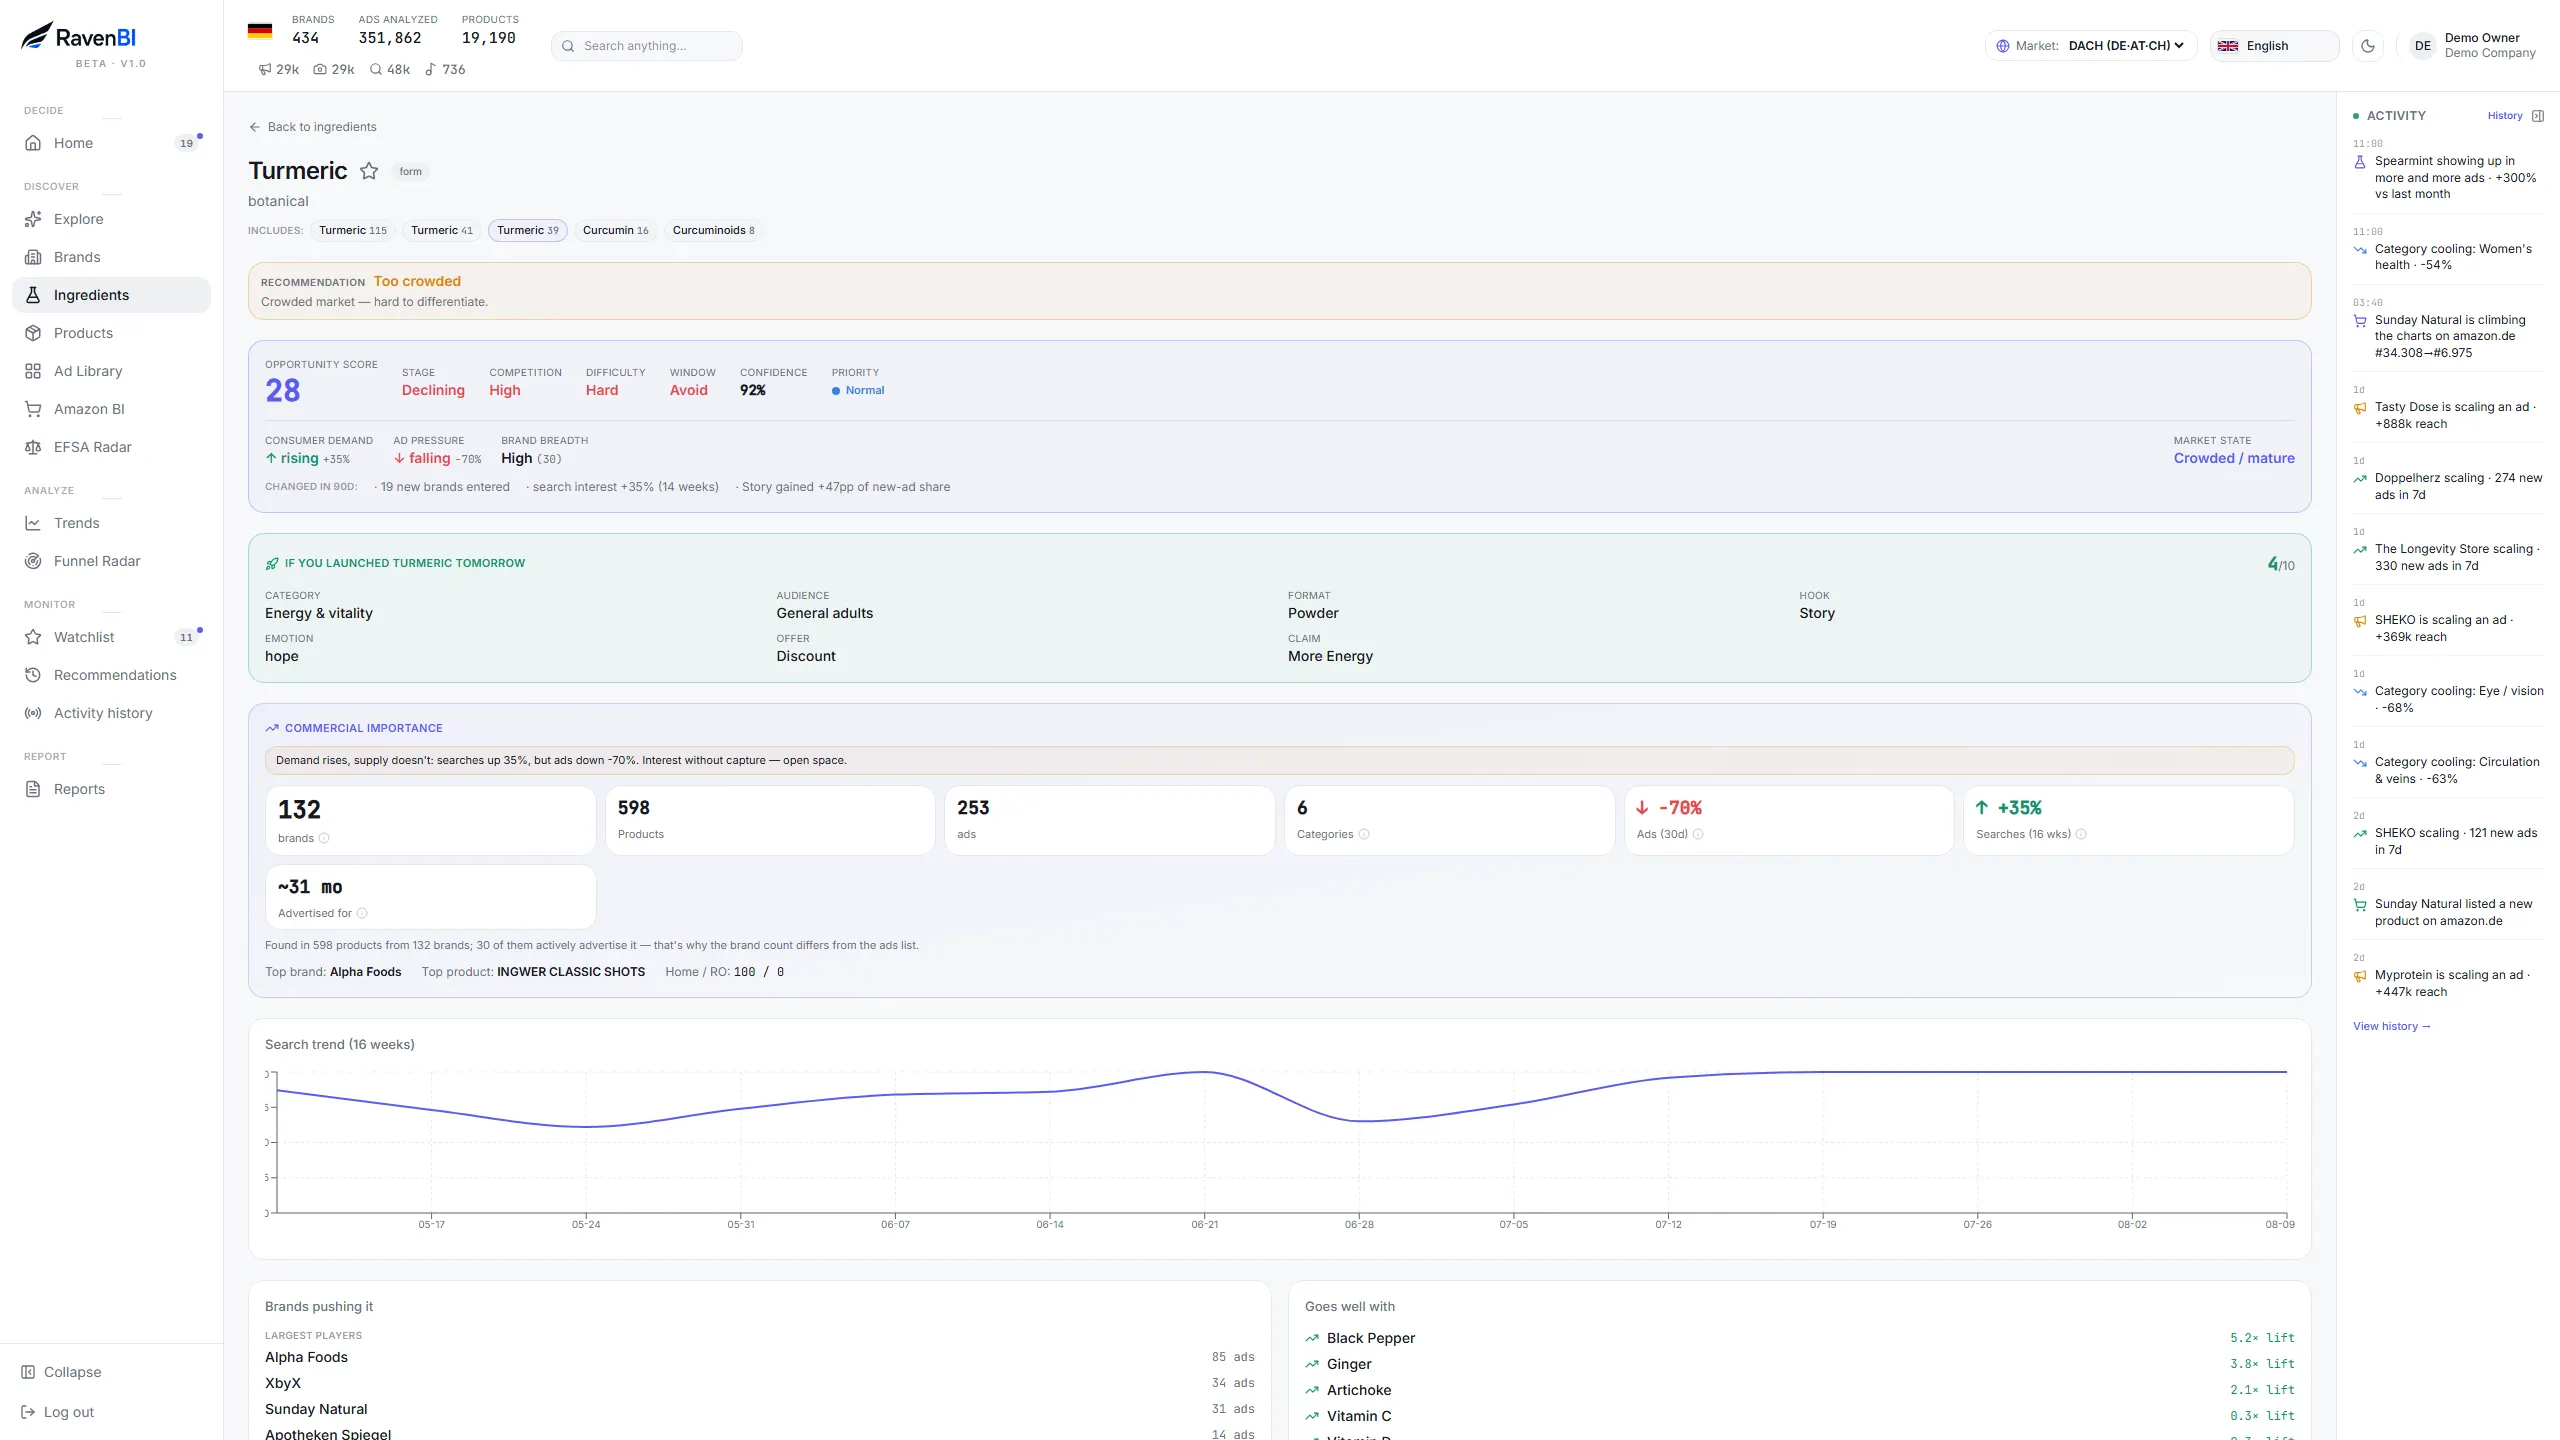
La paire derrière chaque entrée ci-dessus : Consumer demand à côté d'Ad pressure, avec la concurrence, la fenêtre et la confiance — le signal complet d'un ingrédient sur une seule page.
🔥 Tendances saturées : demande et pression toutes deux fortes (6)
8. La créatine. L'indice de recherche espagnol est passé de 45 à 100 en quatre semaines — le mouvement de demande le plus net de tout le radar — avec le Royaume-Uni au plafond de l'indice dans les données actuelles. 188 marques la promeuvent. Le repositionnement longévité/femmes/cognitif en a fait l'ingrédient « nouveau » ancien le plus disputé d'Europe. Saturé ≠ fermé : la guerre des formes (monohydrate vs gummies vs sachets) se joue encore.
9. Le collagène. Recherche en hausse en France (42→51), en Italie (30→53) et en Espagne (65→75), plate au Royaume-Uni/Roumanie, légèrement en baisse en Allemagne. 249 marques annonceuses avec ~3 000 créas actives — l'ingrédient le plus saturé en créas du radar. Les formats liquides et l'origine marine sont les axes actuels de différenciation.
10. Le magnésium. L'ingrédient le plus largement promu sur le radar européen de RavenBI : 348 marques. La demande est régionalement partagée — en hausse en Roumanie et en France, et divisée par deux sur l'indice de recherche allemand (54→28) après deux années de saturation. La forme (bisglycinate, thréonate, malate) a remplacé l'ingrédient comme vrai champ de bataille.
11. L'ashwagandha. La vague migre : recherche en hausse en Roumanie (60→100), en Espagne (50→78) et en Allemagne, pendant qu'elle baisse en France (87→45) et au Royaume-Uni (61→42). 148 marques la promeuvent encore partout. Lancer « l'ashwagandha, mais pour le marché X » est désormais une question de timing, pas de produit.
12. Les oméga-3. Recherche en hausse en Italie (+37 %) et en Espagne (+27 %) ; 144 marques annonceuses. Les formats à base d'algues et les hautes concentrations font encore bouger la plus vieille catégorie de cette liste.
13. L'acide hyaluronique. L'indice espagnol a sauté à son plafond (71→100) pendant que l'Allemagne et le Royaume-Uni refroidissaient ; 104 marques annonceuses. La demande beauty-from-within se déplace vers le sud de l'Europe.
Vous voulez la version vivante de cette matrice ? Les offres RavenBI démarrent à 119 €/mois et mettent à jour chaque jour les signaux d'ingrédients, de publicités, d'Amazon et de claims. Voir les offres et tarifs
🔵 Tendances où Amazon bouge avant les publicités (6)
C'est la cellule que vous ratez si vous ne regardez que les publicités ou qu'Amazon — elle exige les deux signaux en même temps. Ici, « listings en mouvement » signifie : listings Amazon suivis dont le chiffre affiché « bought in past month » a changé pendant la fenêtre observée de 90 jours.
14. Les électrolytes. L'histoire commerciale la plus nette du radar : les listings menés par le potassium montrent 177 en hausse contre 120 en baisse avec ~152 000 unités/mois affichées vendues sur les listings suivis, ceux menés par le sodium 153 contre 114 (~181 000/mois) — pendant que seulement ~50 marques promeuvent le thème. Sticks, comprimés et formats zéro sucre dominent le mouvement. (Notre article compagnon sur la traction Amazon sans pression publicitaire a la liste au niveau produit.)
15. La whey. 330 listings suivis en hausse sur le « monthly sold » affiché contre 231 en baisse — l'un des déséquilibres positifs les plus forts à cette échelle (~143 000 unités/mois affichées) — et pourtant seulement 55 marques diffusent des publicités Meta pour elle. Le commerce paraît plus fort que ne le suggère l'empreinte publicitaire Meta actuelle.
16. Les BCAA. Le déséquilibre Amazon le plus fort de la liste : 73 % des listings en mouvement montent (52↑/19↓), avec 34 marques annonceuses. Souvent enterrés dans les commentaires ; le mouvement Amazon observé raconte une histoire plus résistante.
17. L'iode. Amazon ↑ (118/84) pendant que l'intérêt de recherche baissait en Italie — un marché mûr, de réachat, où le commerce n'a plus besoin de curiosité. 43 annonceurs.
18. Les flavanols de cacao. Amazon ↑ (69/49), 33 marques annonceuses. À l'intersection de deux conversations de 2027 : le positionnement cardiovasculaire et le positionnement humeur.
19. Les probiotiques sporulés (Bacillus coagulans). Amazon ↑ (58 % des listings en mouvement montent), avec seulement 12 marques qui promeuvent la souche par son nom. Le marketing au niveau de la souche est encore rare en Europe — les premiers arrivés pourront le définir.
🟠 Mené par la publicité : de la pression sans demande derrière (4)
Pas des accusations — des observations structurelles. Quand le volume de créas court loin devant l'intérêt de recherche, quelqu'un paie pour créer un marché. Parfois ça marche ; souvent non. Dans tous les cas, suivre ces publicités dans l'enchère, c'est se battre contre le trésor de guerre qui les a lancées.
20. La berbérine. 49 marques, ~500 créas actives. En France, le positionnement gestion du poids — la vague que les publicités du marché ont elles-mêmes baptisée « l'Ozempic de la nature » — se réchauffe, avec un indice de recherche doublé (35→72). Ailleurs, la demande ne suit plus le volume de créas.
21. Le safran. 40 marques, 420 créas actives poussent le positionnement humeur dans 9 marchés. La demande de recherche ne confirme pas encore de vague correspondante.
22. Le shilajit. 356 créas de seulement 32 marques — une tendance née sur TikTok poussée agressivement dans Meta. Un signal authentique : la demande de recherche espagnole vient d'apparaître de nulle part. À surveiller : le marché répondra-t-il aux publicités ?
23. La caséine. La poussée la plus concentrée du radar : 464 créas actives de seulement 15 marques, avec un intérêt de recherche en baisse de ~21 %. Une poignée d'acteurs de sports nutrition parie massivement contre la courbe de demande.
🔻 En refroidissement — planifiez autour (2 + la liste de veille)
24. La biotine. Recherche en baisse en Allemagne (78→55), en Roumanie (48→27) et en Italie, pendant que 121 marques la promeuvent encore — l'écart négatif le plus large entre pression et demande du radar. L'histoire de la nutrition capillaire se consolide dans des formules « beauté » multi-ingrédients.
25. La vitamine B12. Intérêt de recherche en baisse dans cinq des six marchés mesurés (la France 47→28, la plus abrupte). 111 marques la promeuvent encore. La B12 seule devient une caractéristique, pas un produit — attendez-vous à la voir en bundle, pas en héroïne.
Aussi en refroidissement côté recherche : le sélénium (baisses abruptes au Royaume-Uni et en Italie, plat ailleurs), le glutathion, la vitamine B5 et l'éternelle déflation du Garcinia. Aucun n'a ici de signal Amazon publié qui change la lecture prudente.
Les tendances de format des compléments pour 2027
Le même radar montre des formes en mouvement, indépendamment des ingrédients :
- Les formes chélatées et « douces » de minéraux — le bisglycinate devient le claim premium par défaut des listings de magnésium et de fer qui gagnent des ventes ;
- Les sticks d'hydratation et les solubles — la vague des électrolytes est une vague de format autant qu'une vague d'ingrédient ;
- Les packs d'un an et multi-mois — parmi les listings Amazon qui gagnent des ventes, les SKU à grand nombre de portions apparaissent disproportionnément souvent ; la bataille abonnement contre stock se décide dans la taille du pack.
Quoi en faire dans votre planification 2027
- Matchez la cellule, pas l'ingrédient : un ingrédient saturé avec un marché frais (l'ashwagandha en Roumanie) ou une forme fraîche (la créatine en sachets) se comporte comme une opportunité, pas comme la moyenne de sa catégorie.
- Avant d'engager du stock sur quoi que ce soit ci-dessus, vérifiez la version vivante de son signal — ces chiffres étaient vrais le 24 septembre 2026 et ont commencé à vieillir le même jour.
- Respectez la couche réglementaire : plusieurs ingrédients en hausse ci-dessus ont un statut de claim limité ou on hold dans l'UE ; ce que vous pouvez dire décide de ce que vous pouvez vendre. RavenBI le signale par ingrédient — notre guide des claims EFSA explique comment le lire.
Ces signaux changent chaque semaine. Voyez le momentum vivant des ingrédients en Europe, dans RavenBI — demande vs pression publicitaire, mouvement Amazon et statut des claims pour chaque ingrédient de cette liste, mis à jour chaque jour. Les offres démarrent à 119 €/mois. Voir les offres et tarifs
RavenBI PRO surveille pour vous le marché des compléments — chaque publicité, chaque funnel, chaque tendance. Dès 149 €/mois, résiliable à tout moment.
Voir les offres et tarifs