
Tendencias de suplementos en Europa 2027: 25 ingredientes, categorías y formatos a seguir
La mayoría de los informes de tendencias para 2027 parten de encuestas de consumo o previsiones de analistas. Este parte del comportamiento observado: qué promocionan más de 2.600 marcas de suplementos en nueve mercados, qué buscan los consumidores y qué listings de Amazon seguidos se mueven en los marketplaces europeos que cubre el radar.
Fuente de los datos: RavenBI Market Intelligence. Todas las cifras de abajo se midieron el 24 de septiembre de 2026 en el radar vivo; la versión viva de cada cifra está en la aplicación, recalculada a diario. Estas señales cambian cada semana — trata este artículo como la fotografía fechada de un objeto en movimiento.
¿Cuáles son las mayores tendencias de suplementos para 2027?
Las señales más fuertes para 2027 se reparten en cinco patrones: demanda que sube antes de que lleguen los anuncios (L-glutamina, inulina, propóleo), ingredientes validados y saturados (creatina, colágeno, magnesio), movimiento liderado por Amazon (electrolitos, whey, formas suaves de minerales), apuestas lideradas por la publicidad (azafrán, shilajit, caseína) e ingredientes en solitario enfriándose (biotina, B12, selenio). El detalle — con las cifras medidas detrás de cada uno — abajo.
Cómo medimos las tendencias de los suplementos
Para cada ingrediente miramos tres señales que no dependen una de otra:
- Demanda de búsqueda — el interés de búsqueda en Google por mercado, últimas 4 semanas frente a las 4 anteriores (contado solo donde la base es fiable; los movimientos de un solo mercado se etiquetan con su mercado);
- Presión publicitaria — cuántas marcas emiten ahora mismo anuncios de Meta que mencionan el ingrediente, y cuántas creatividades distintas — es decir, ejecuciones publicitarias únicas — están activas;
- Señal de Amazon — en los listings seguidos de los cinco marketplaces europeos de Amazon, si la cifra «bought in past month» que muestra Amazon sube en más productos de los que baja (↑), lo contrario (↓), o ninguna de las dos (→).
Una omisión deliberada: no publicamos aquí porcentajes del tipo «momentum publicitario +X% frente al trimestre pasado». Los archivos públicos de anuncios solo muestran los anuncios en emisión ahora, lo que infracuenta sistemáticamente las ventanas históricas — una comparación que favorece cualquier cifra. Donde abajo aparece un porcentaje, viene de la demanda de búsqueda o de Amazon, fuentes que no tienen ese sesgo. Muchos informes de tendencias difuminan esa distinción; aquí es la línea entre actividad observada y narrativa.
La matriz de tendencias: demanda vs presión publicitaria
| Presión publicitaria baja | Presión publicitaria alta | |
|---|---|---|
| Demanda subiendo | 🟢 Oportunidad | 🔥 Caliente / saturado |
| Demanda plana o bajando | ⚪ Temprano o débil | 🟠 Liderado por la publicidad |
Las celdas interesantes son las de fuera de la diagonal: la demanda sin mucha publicidad puede apuntar a margen, y la publicidad sin demanda visible puede apuntar a una creación de demanda cara. Aquí es donde están 25 ingredientes reales en esa matriz ahora mismo.
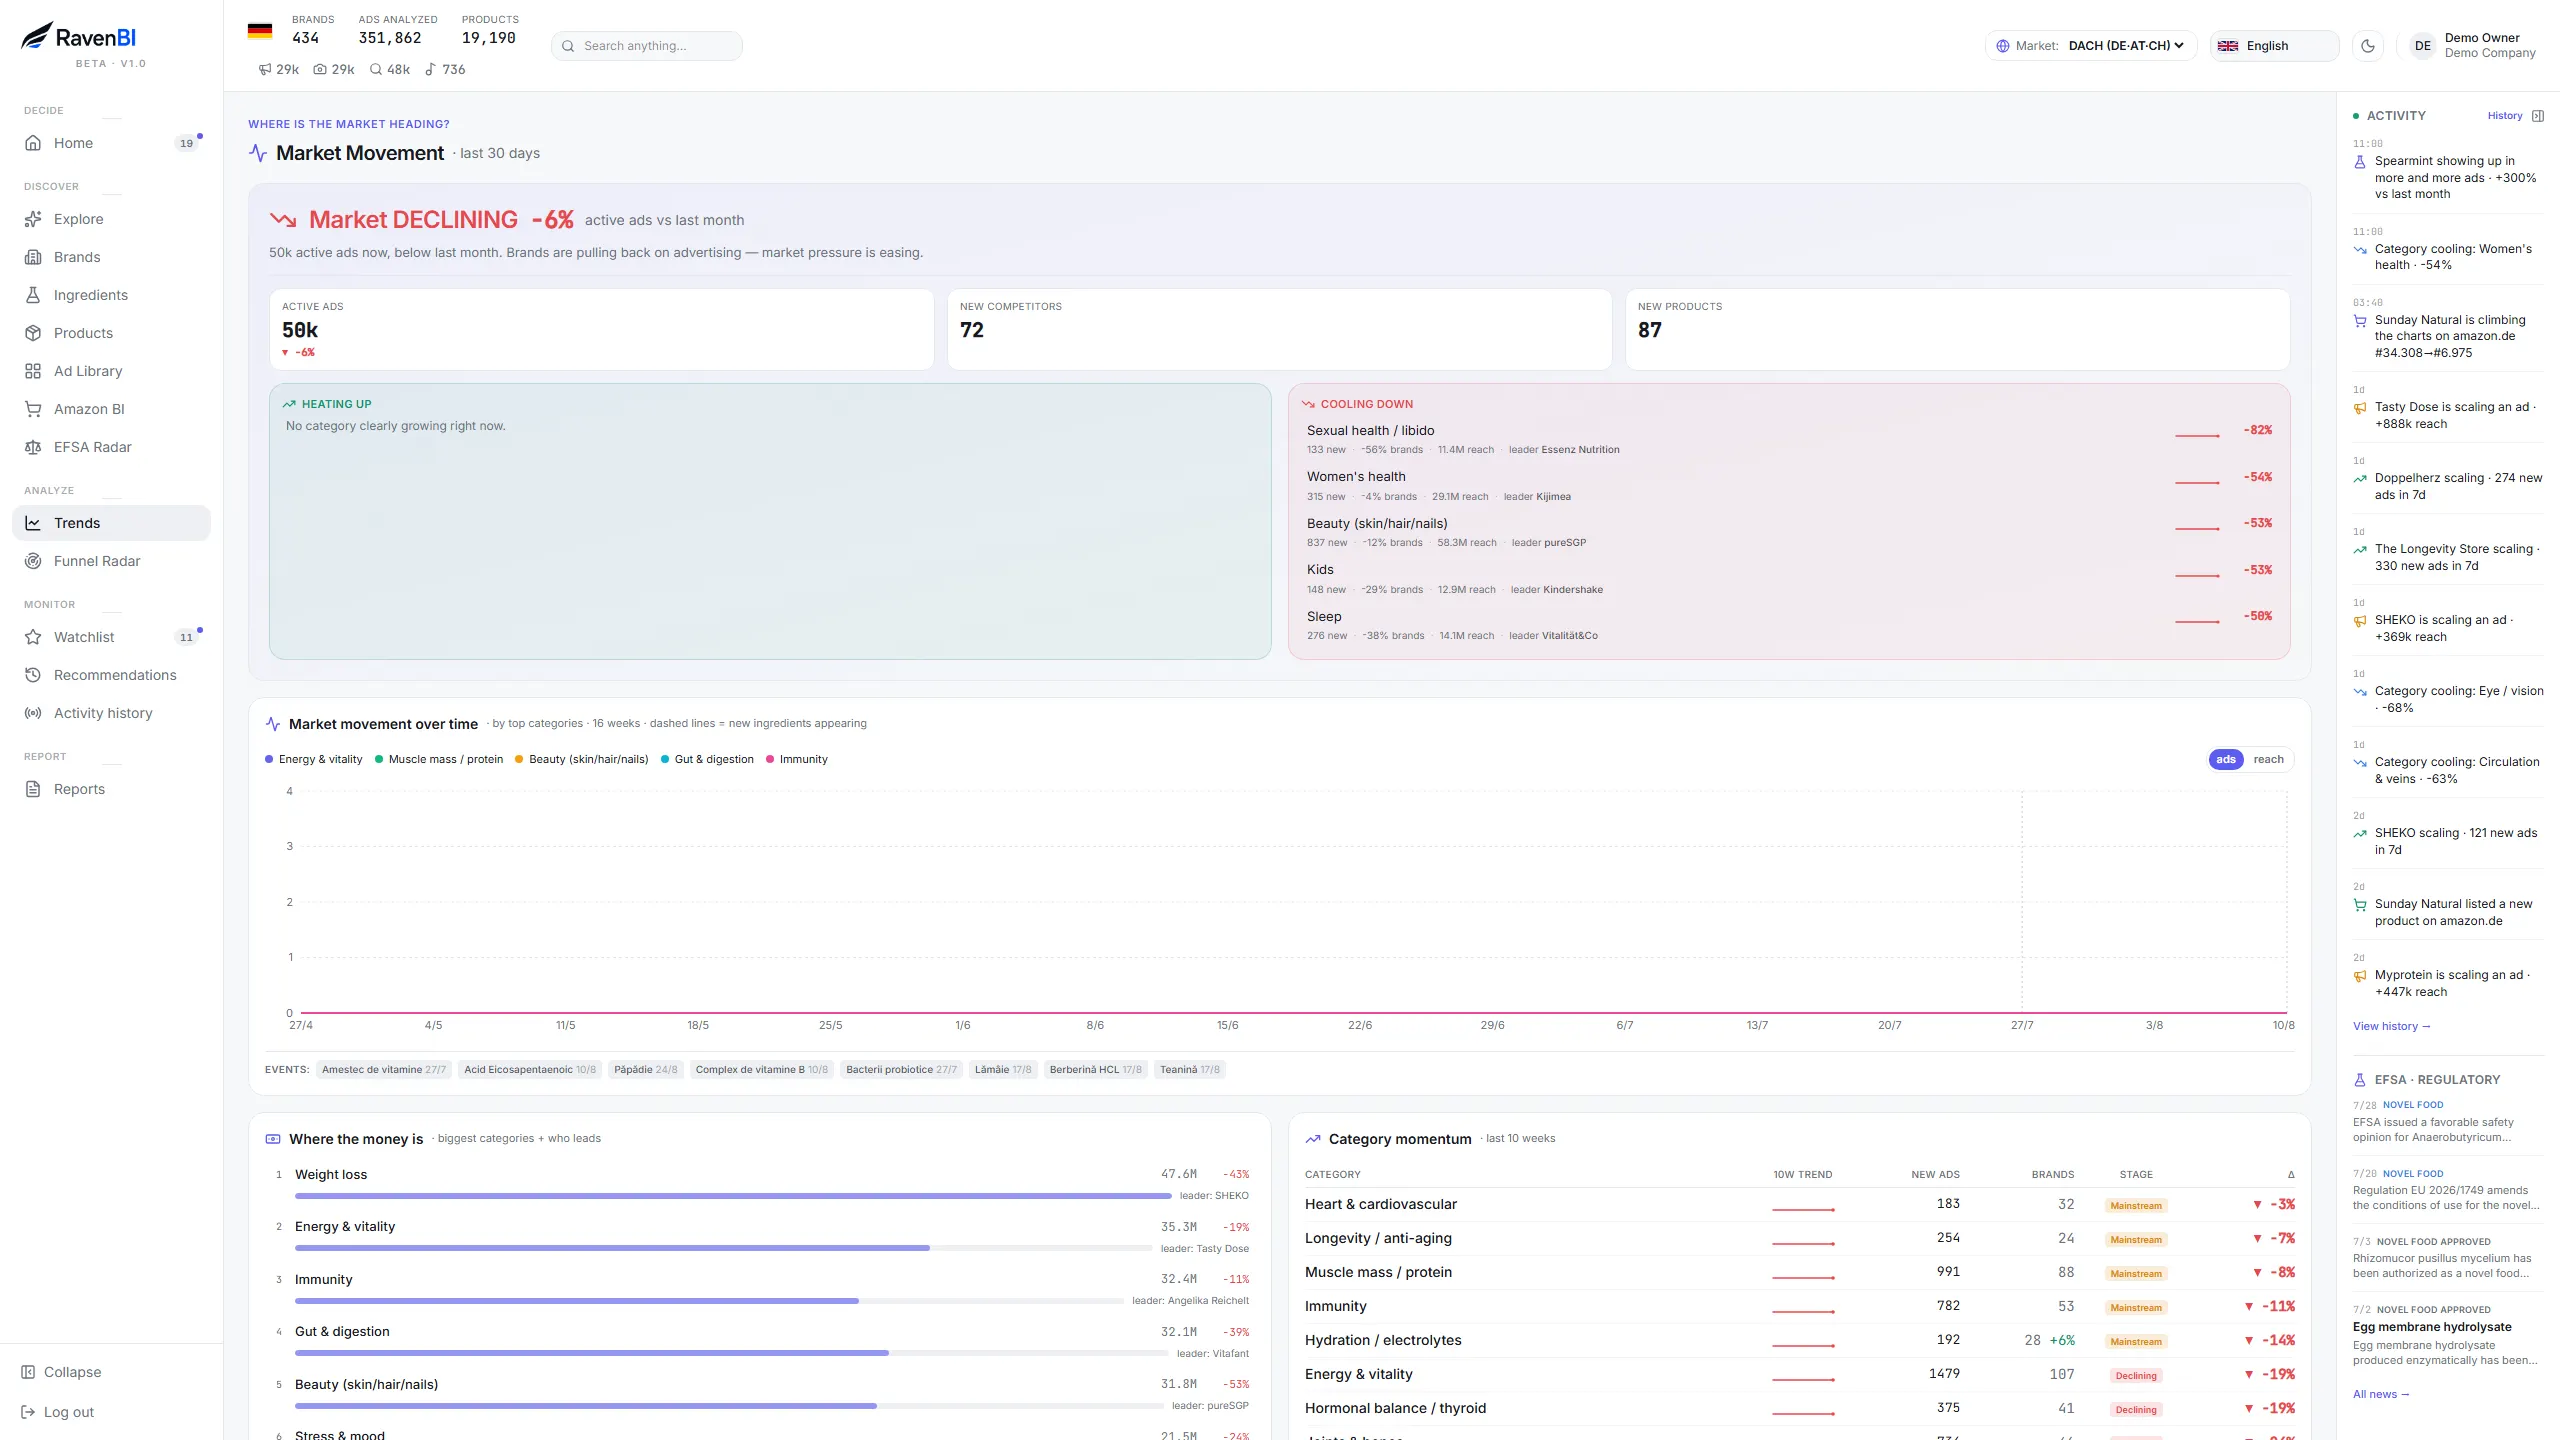
Donde vive la matriz en el día a día: Market Movement, las categorías calentándose y enfriándose y Category momentum — recalculados a diario por mercado.
🟢 Ingredientes cuya demanda sube antes que los anuncios (7)
1. La L-glutamina. Interés de búsqueda al alza en España (48→62 en el índice) e Italia (15→24), señal de Amazon ↑ (98 listings subiendo en el «monthly sold» mostrado frente a 66 bajando), y solo 32 marcas la promocionan en los nueve mercados. El reposicionamiento hacia la salud digestiva de un viejo ingrediente de sports nutrition está ocurriendo en el comercio antes que en los anuncios.
2. La L-arginina. El índice de búsqueda de Italia se dobló en cuatro semanas (33→69). Señal de Amazon ↑ (el 59% de los listings en movimiento suben). La promocionan 35 marcas — casi todas con framing de circulación/pre-workout, casi ninguna en el ángulo más nuevo del healthy ageing.
3. La inulina. El índice de Francia se disparó (54→100) mientras Alemania se enfriaba; la señal de Amazon es la más fuerte del rincón de la fibra de esta lista (54 subiendo frente a 29 bajando). 27 marcas anunciantes. La ola fibra-y-microbioma sigue llegando mercado a mercado — Francia parece la siguiente parada.
4. El propóleo. Búsquedas ~+28% en Italia y España, 28 marcas anunciantes. Un ingrediente tradicional de inmunidad con viento estacional a favor y una demanda sureuropea que aún no se refleja en la presión publicitaria del norte de Europa.
5. La proteína de semillas de calabaza. Búsquedas ~+41% en Francia y España (a la baja en Reino Unido), 42 marcas anunciantes en 7 mercados. La proteína vegetal se está fragmentando en semillas específicas — y la calabaza es la que tiene datos de demanda detrás.
6. El folato (vitamina B9). Búsquedas al alza en Italia, España y Reino Unido, a la baja en Rumanía y Alemania; 61 marcas anunciantes. La conversación sobre las vitaminas metiladas está sacando el folato del B-complex genérico.
7. El jengibre. Búsquedas ~+19% en Rumanía, España e Italia; 69 marcas anunciantes, pero la presión creativa es fina comparada con la amplitud de la demanda. Tanto el posicionamiento digestivo como el de náuseas tienen sitio.
También en esta celda, una línea cada uno: la bromelina y el rincón de las enzimas (el 64% de los listings de Amazon en movimiento suben, 29 anunciantes) y las cepas de probióticos esporulados más allá de los dos grandes nombres.
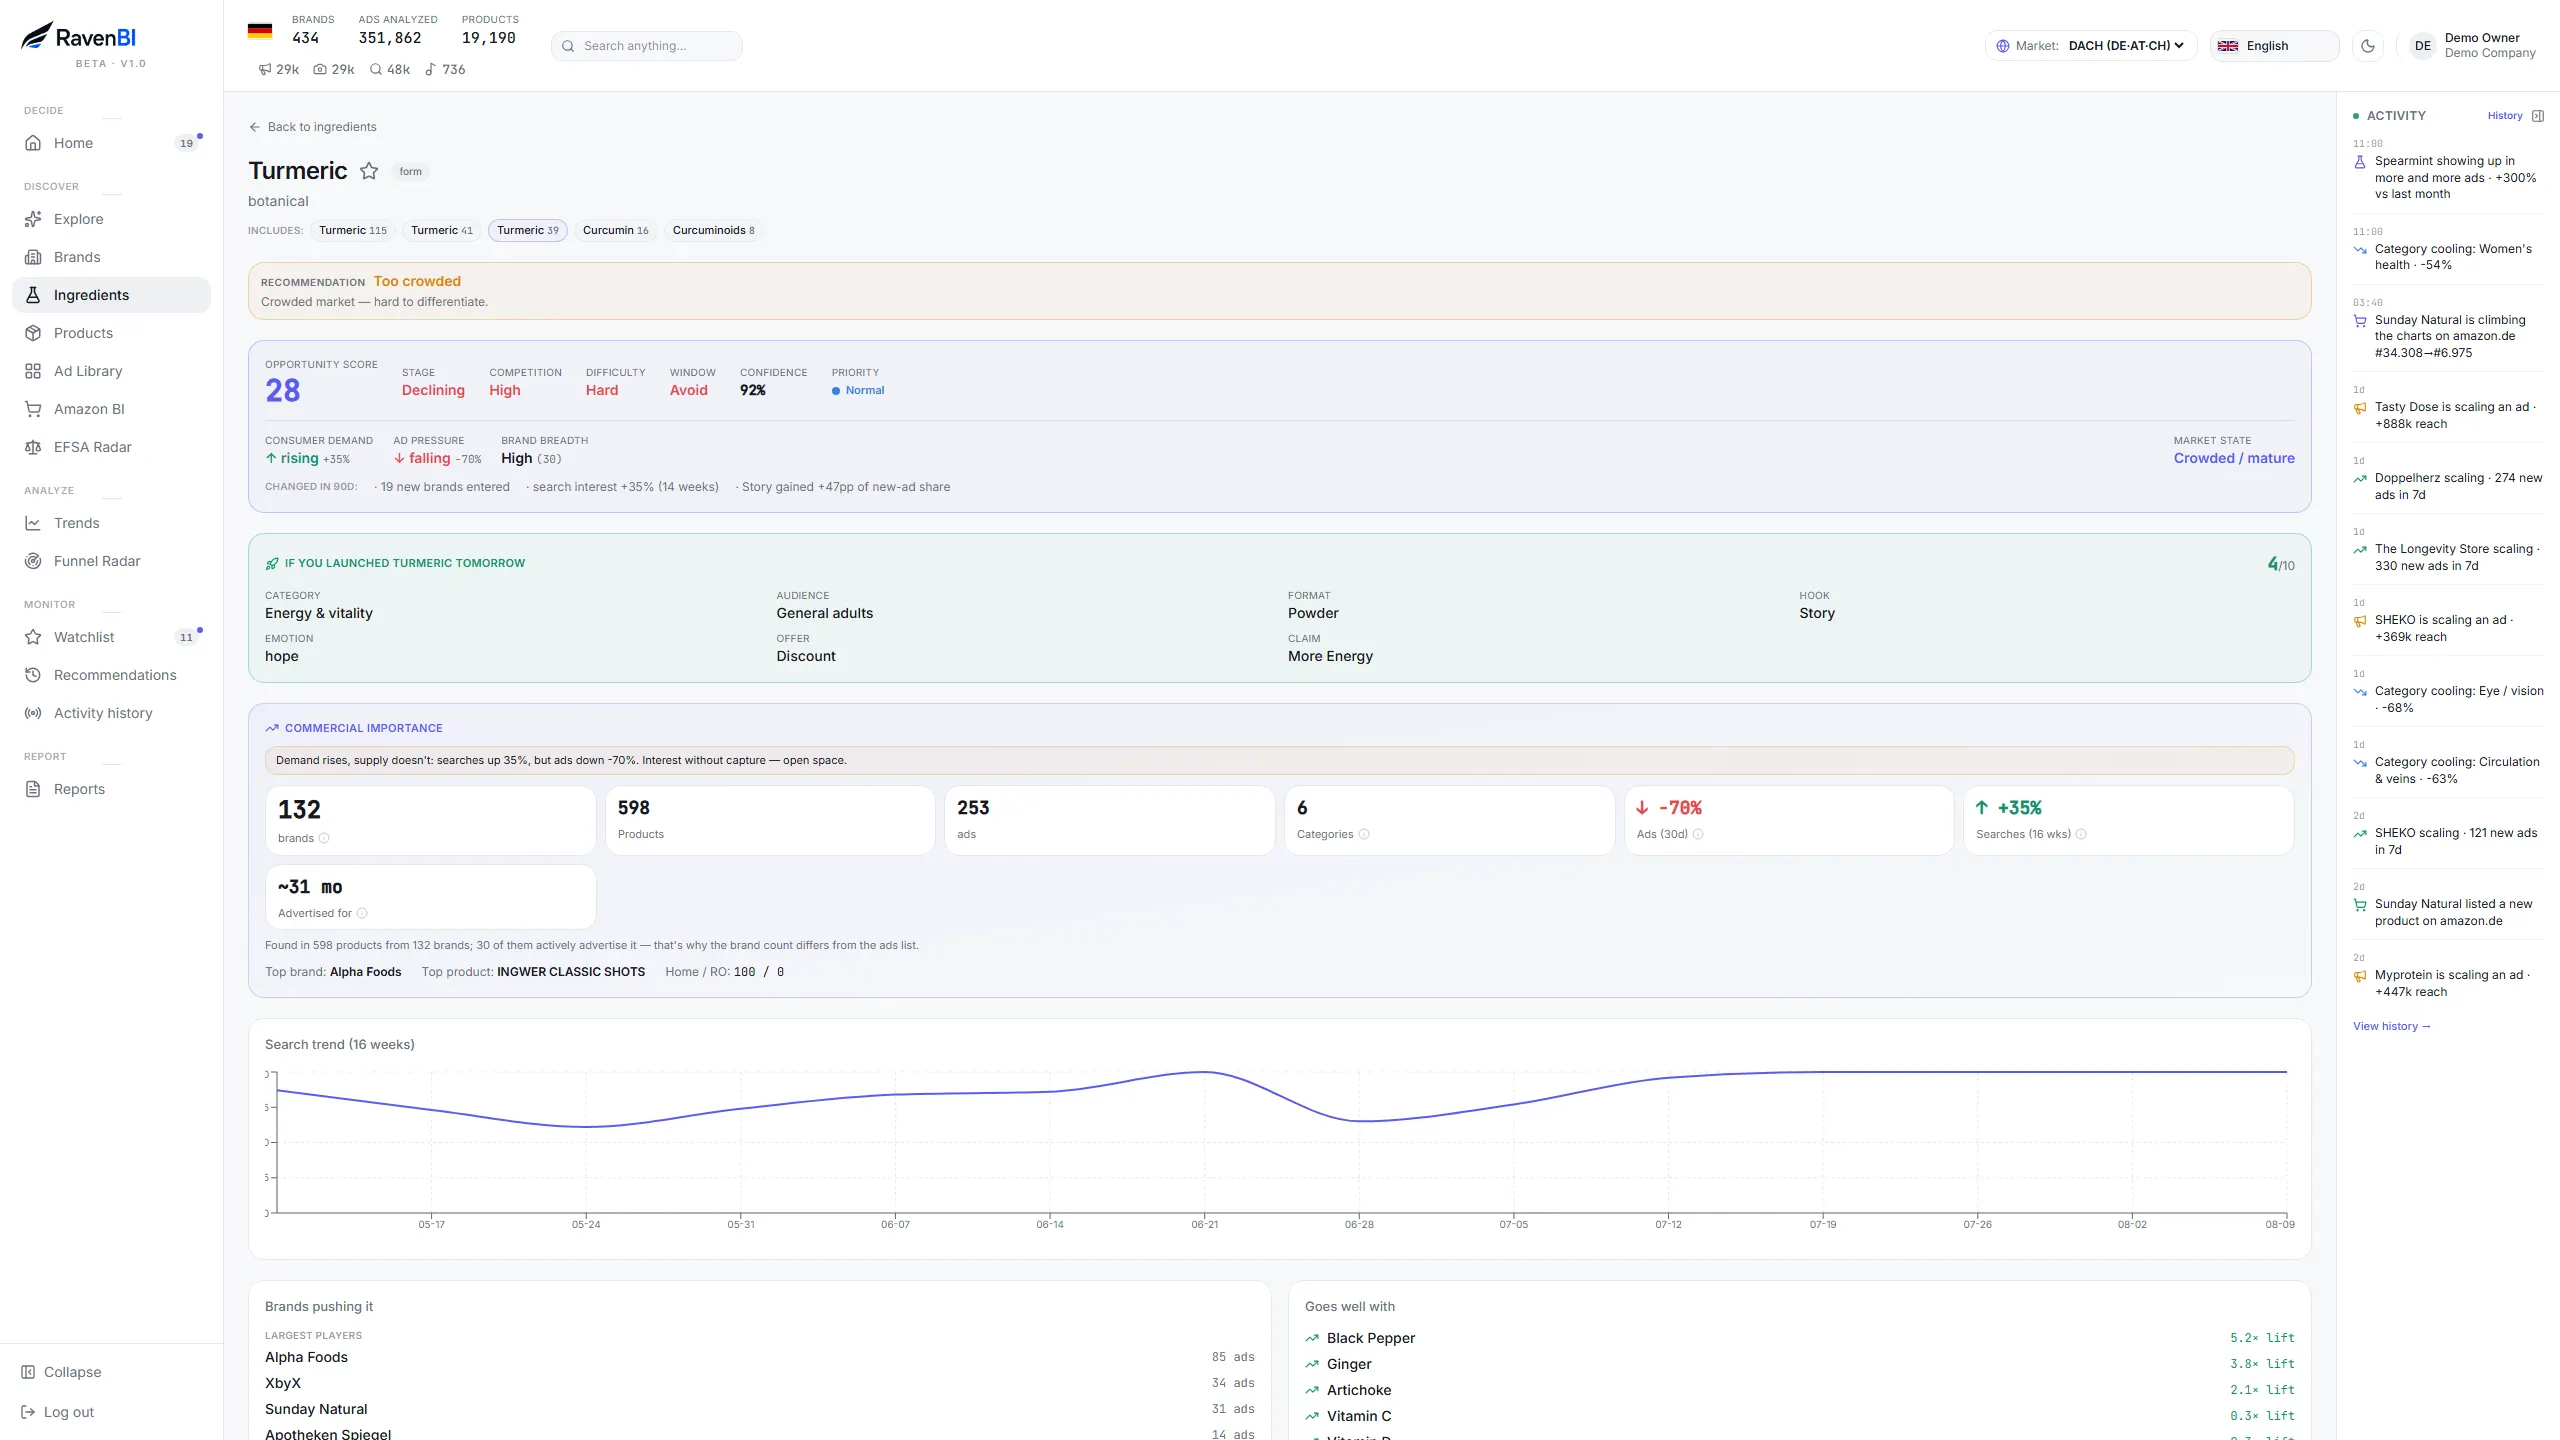
La pareja detrás de cada entrada de arriba: Consumer demand junto a Ad pressure, con la competencia, la ventana y la confianza — la señal completa de un ingrediente en una sola página.
🔥 Tendencias saturadas: demanda y presión, ambas altas (6)
8. La creatina. El índice de búsqueda de España pasó de 45 a 100 en cuatro semanas — el movimiento de demanda más agudo de todo el radar — con Reino Unido en el techo del índice en los datos actuales. La promocionan 188 marcas. El reposicionamiento longevidad/mujeres/cognitivo la ha convertido en el ingrediente «nuevo» viejo más disputado de Europa. Saturado ≠ cerrado: la guerra de las formas (monohidrato vs gominolas vs sobres) sigue librándose.
9. El colágeno. Búsquedas al alza en Francia (42→51), Italia (30→53) y España (65→75), plano en Reino Unido/Rumanía, ligeramente a la baja en Alemania. 249 marcas anunciantes con ~3.000 creatividades activas — el ingrediente más saturado en creatividades del radar. Los formatos líquidos y el origen marino son los ejes actuales de diferenciación.
10. El magnesio. El ingrediente más ampliamente promocionado del radar europeo de RavenBI: 348 marcas. La demanda está partida por regiones — al alza en Rumanía y Francia, y reducida a la mitad en el índice de búsqueda alemán (54→28) tras dos años de saturación. La forma (bisglicinato, treonato, malato) ha sustituido al ingrediente como verdadero campo de batalla.
11. La ashwagandha. La ola migra: búsquedas al alza en Rumanía (60→100), España (50→78) y Alemania, mientras caen en Francia (87→45) y Reino Unido (61→42). 148 marcas siguen promocionándola en todas partes. Lanzar «ashwagandha, pero para el mercado X» es ya una cuestión de timing, no de producto.
12. Los omega-3. Búsquedas al alza en Italia (+37%) y España (+27%); 144 marcas anunciantes. Los formatos a base de algas y las altas concentraciones mantienen en movimiento la categoría más vieja de esta lista.
13. El ácido hialurónico. El índice de España saltó a su techo (71→100) mientras Alemania y Reino Unido se enfriaban; 104 marcas anunciantes. La demanda de beauty-from-within se desplaza hacia el sur de Europa.
¿Quieres la versión viva de esta matriz? Los planes de RavenBI empiezan en 119 €/mes y actualizan a diario las señales de ingredientes, anuncios, Amazon y claims. Ver planes y precios
🔵 Tendencias donde Amazon se mueve antes que los anuncios (6)
Esta es la celda que te pierdes si solo miras los anuncios o solo Amazon — exige ambas señales a la vez. Aquí, «listings en movimiento» significa: listings de Amazon seguidos cuya cifra mostrada «bought in past month» cambió durante la ventana observada de 90 días.
14. Los electrolitos. La historia comercial más clara del radar: los listings liderados por el potasio muestran 177 subiendo frente a 120 bajando, con ~152.000 unidades/mes mostradas vendidas en los listings seguidos, los liderados por el sodio 153 frente a 114 (~181.000/mes) — mientras solo ~50 marcas promocionan el tema. Los sticks, las pastillas y los formatos sin azúcar dominan el movimiento. (Nuestro artículo compañero sobre la tracción en Amazon sin presión publicitaria tiene la lista a nivel de producto.)
15. La proteína whey. 330 listings seguidos subiendo en el «monthly sold» mostrado frente a 231 bajando — uno de los desequilibrios positivos más fuertes a escala (~143.000 unidades/mes mostradas) — y sin embargo solo 55 marcas emiten anuncios de Meta para ella. El comercio parece más fuerte de lo que sugiere la huella actual de anuncios en Meta.
16. Los BCAA. El desequilibrio de Amazon más fuerte de la lista: el 73% de los listings en movimiento suben (52↑/19↓), con 34 marcas anunciantes. A menudo dados por muertos en los comentarios; el movimiento observado en Amazon cuenta una historia más resistente.
17. El yodo. Amazon ↑ (118/84) mientras el interés de búsqueda caía en Italia — un mercado maduro, de recompra, donde el comercio ya no necesita curiosidad. 43 anunciantes.
18. Los flavanoles de cacao. Amazon ↑ (69/49), 33 marcas anunciantes. En la intersección de dos conversaciones de 2027: el posicionamiento cardiovascular y el del estado de ánimo.
19. Los probióticos esporulados (Bacillus coagulans). Amazon ↑ (el 58% de los que se mueven suben), con solo 12 marcas promocionando la cepa por su nombre. El marketing a nivel de cepa sigue siendo raro en Europa — los primeros en llegar podrán definirlo.
🟠 Liderado por la publicidad: presión sin demanda detrás (4)
No son acusaciones — son observaciones estructurales. Cuando el volumen de creatividades corre muy por delante del interés de búsqueda, alguien está pagando por crear un mercado. A veces funciona; a menudo no. En cualquier caso, seguir esos anuncios a la subasta significa pelear contra el cofre de guerra que los puso en marcha.
20. La berberina. 49 marcas, ~500 creatividades activas. En Francia, el posicionamiento de control de peso — la ola que los propios anuncios del mercado bautizaron como «el Ozempic de la naturaleza» — se está recalentando, con el índice de búsqueda doblado (35→72). En el resto, la demanda ya no sigue el ritmo del volumen creativo.
21. El azafrán. 40 marcas, 420 creatividades activas empujan el posicionamiento del estado de ánimo en 9 mercados. La demanda de búsqueda aún no confirma una ola equivalente.
22. El shilajit. 356 creatividades de solo 32 marcas — una tendencia nacida en TikTok empujada agresivamente hacia Meta. Una señal genuina: la demanda de búsqueda española acaba de aparecer de la nada. A vigilar si el mercado responde a los anuncios.
23. La caseína. El empuje más concentrado del radar: 464 creatividades activas de solo 15 marcas, con el interés de búsqueda bajando ~21%. Un puñado de jugadores de sports nutrition apostando fuerte contra la curva de demanda.
🔻 Enfriándose — planifica alrededor (2 + la lista de vigilancia)
24. La biotina. Búsquedas a la baja en Alemania (78→55), Rumanía (48→27) e Italia, mientras 121 marcas siguen promocionándola — la brecha negativa más ancha entre presión y demanda del radar. La historia de la nutrición capilar se está consolidando en fórmulas «beauty» multi-ingrediente.
25. La vitamina B12. Interés de búsqueda a la baja en cinco de los seis mercados medidos (Francia 47→28, la más abrupta). 111 marcas siguen promocionándola. La B12 en solitario se está convirtiendo en una característica, no en un producto — espérala en bundles, no de heroína.
También enfriándose en el lado de las búsquedas: el selenio (caídas abruptas en Reino Unido e Italia, plano en el resto), el glutatión, la vitamina B5 y la eterna deflación de la Garcinia. Ninguno tiene aquí una señal de Amazon publicada que cambie la lectura prudente.
Las tendencias de formato de los suplementos para 2027
El mismo radar muestra formas en movimiento, independientemente de los ingredientes:
- Las formas queladas y «suaves» de minerales — el bisglicinato se está convirtiendo en el claim premium por defecto de los listings de magnesio y hierro que ganan ventas;
- Los sticks de hidratación y los solubles — la ola de los electrolitos es una ola de formato tanto como de ingrediente;
- Los packs anuales y multi-mes — entre los listings de Amazon que ganan ventas, los SKU de muchas dosis aparecen desproporcionadamente a menudo; la batalla suscripción contra acopio se decide en el tamaño del pack.
Qué hacer con esto en tu planificación de 2027
- Encaja la celda, no el ingrediente: un ingrediente saturado con un mercado fresco (la ashwagandha en Rumanía) o una forma fresca (la creatina en sobres) se comporta como una oportunidad, no como la media de su categoría.
- Antes de comprometer stock en nada de lo de arriba, comprueba la versión viva de su señal — estas cifras eran ciertas el 24 de septiembre de 2026 y empezaron a envejecer ese mismo día.
- Respeta la capa regulatoria: varios ingredientes al alza de arriba tienen estatus de claim limitado u on hold en la UE; lo que puedes decir decide lo que puedes vender. RavenBI lo marca por ingrediente — nuestra guía de claims EFSA explica cómo leerlo.
Estas señales cambian cada semana. Ve el momentum vivo de los ingredientes en Europa, en RavenBI — demanda vs presión publicitaria, movimiento en Amazon y estatus de claims para cada ingrediente de esta lista, actualizados a diario. Los planes empiezan en 119 €/mes. Ver planes y precios
RavenBI PRO vigila por ti el mercado de suplementos — cada anuncio, cada funnel, cada tendencia. Desde 149 €/mes, cancelable en cualquier momento.
Ver planes y precios